
Co jeszcze możemy dla Ciebie zrobić?
Nasze pozostałe usługi
Zajmujemy się nie tylko sprawami związanymi z Sankcją Kredytu Darmowego. Oferujemy szeroki zakres usług, które pomagają klientom w różnych sytuacjach.
Spłaciłeś kredyt lub pożyczkę? Zakończenie umowy nie zawsze oznacza koniec możliwości skorzystania z sankcji kredytu darmowego.
W przypadku spłaconych zobowiązań szczególne znaczenie mają treść umowy, poniesione przez konsumenta koszty oraz termin, w którym można skorzystać z SKD. Jeżeli istnieją ku temu podstawy, dalsze działania mogą dotyczyć rozliczenia odsetek, prowizji i innych kosztów zapłaconych podczas trwania kredytu.
W DRM Partners sprawdzamy dokumenty i historię rozliczeń, aby ustalić, czy w konkretnej sprawie istnieją podstawy do dochodzenia roszczeń.
Nie zawsze. Całkowita spłata kredytu sama w sobie nie wyklucza możliwości skorzystania z sankcji kredytu darmowego.
Po zakończeniu umowy nie chodzi już o zmianę kolejnych rat. Najważniejsze staje się ustalenie, czy umowa zawierała naruszenia mogące uzasadniać SKD oraz jakie koszty zostały faktycznie poniesione przez kredytobiorcę.
W przypadku spłaconego kredytu szczególnie ważny jest również czas – dlatego jednym z pierwszych elementów analizy jest ustalenie, czy uprawnienie do skorzystania z sankcji może być nadal aktualne.
Ustawa o kredycie konsumenckim przewiduje, że uprawnienie do skorzystania z sankcji kredytu darmowego wygasa po upływie roku od dnia wykonania umowy.
Nie zawsze należy jednak automatycznie utożsamiać tę datę z dniem zapłaty ostatniej planowanej raty. Znaczenie może mieć sposób, w jaki zobowiązanie zostało zakończone i ostatecznie rozliczone.
Dotyczy to szczególnie sytuacji, gdy:
Jeżeli kredyt został spłacony stosunkowo niedawno, nie warto zwlekać z analizą dokumentacji.
Przy spłaconym kredycie można już przeanalizować pełną historię poniesionych kosztów.
W zależności od konstrukcji umowy mogą to być między innymi:
Nie oznacza to jednak, że każda kwota zapłacona w związku z kredytem automatycznie podlega zwrotowi. Dlatego nie wystarczy zsumować wszystkich kosztów widocznych w umowie.
Podstawą jest porównanie kwoty udostępnionego kapitału z pełnym rozliczeniem umowy.
Sprawdzamy między innymi:
Dopiero po zestawieniu tych danych można ocenić, jakiej wartości może dotyczyć potencjalne roszczenie wobec kredytodawcy.
Jeżeli kredyt został spłacony przed terminem wskazanym w harmonogramie, mogą występować dwie różne podstawy rozliczenia.
Pierwsza wynika z samej wcześniejszej spłaty kredytu konsumenckiego, która może wiązać się z odpowiednim obniżeniem całkowitego kosztu kredytu za okres, o który skrócono czas obowiązywania umowy.
Sankcja kredytu darmowego jest odrębnym mechanizmem. Dotyczy określonych naruszeń obowiązków kredytodawcy.
Dlatego przy wcześniejszej spłacie trzeba oddzielnie sprawdzić prawidłowość końcowego rozliczenia kredytu oraz potencjalne podstawy do zastosowania SKD.
Jeżeli nowy kredyt został przeznaczony na całkowitą spłatę wcześniejszego zobowiązania, stara umowa nadal może wymagać osobnej analizy.
Dokumentacja refinansowania pomaga ustalić przede wszystkim:
Jeżeli refinansowanie doprowadziło do zamknięcia kilku wcześniejszych kredytów lub pożyczek, każda z tych umów może wymagać oddzielnej oceny.
Zakończenie spłaty oznacza, że nie masz już kolejnych rat, ale nie zawsze oznacza, że nie można przeanalizować umowy i kosztów poniesionych podczas jej trwania.
W DRM Partners sprawdzimy dokumentację, termin i rozliczenie kredytu oraz pomożemy ustalić, czy istnieją podstawy do dalszego działania.
Bezpłatna konsultacja
Prześlij dokumenty dotyczące spłaconego kredytu lub pożyczki i sprawdź swoją sytuację.
Nie musisz kompletować pełnej dokumentacji przed pierwszym kontaktem. Na początku wystarczy, że wiesz, jakiego kredytu lub pożyczki dotyczy sprawa, kiedy zawarto umowę i czy zobowiązanie jest nadal spłacane.
Jeżeli masz umowę, harmonogram, potwierdzenia spłat albo korespondencję z bankiem lub firmą pożyczkową, mogą pomóc w dalszej analizie. Jeżeli dokumentów brakuje, DRM Partners pomoże ustalić, co będzie potrzebne i jak można to uzyskać.
Pierwszy kontakt ma uporządkować sprawę i pokazać, czy warto przejść dalej. Nie musisz samodzielnie wskazywać naruszeń ani powoływać się na konkretne przepisy.
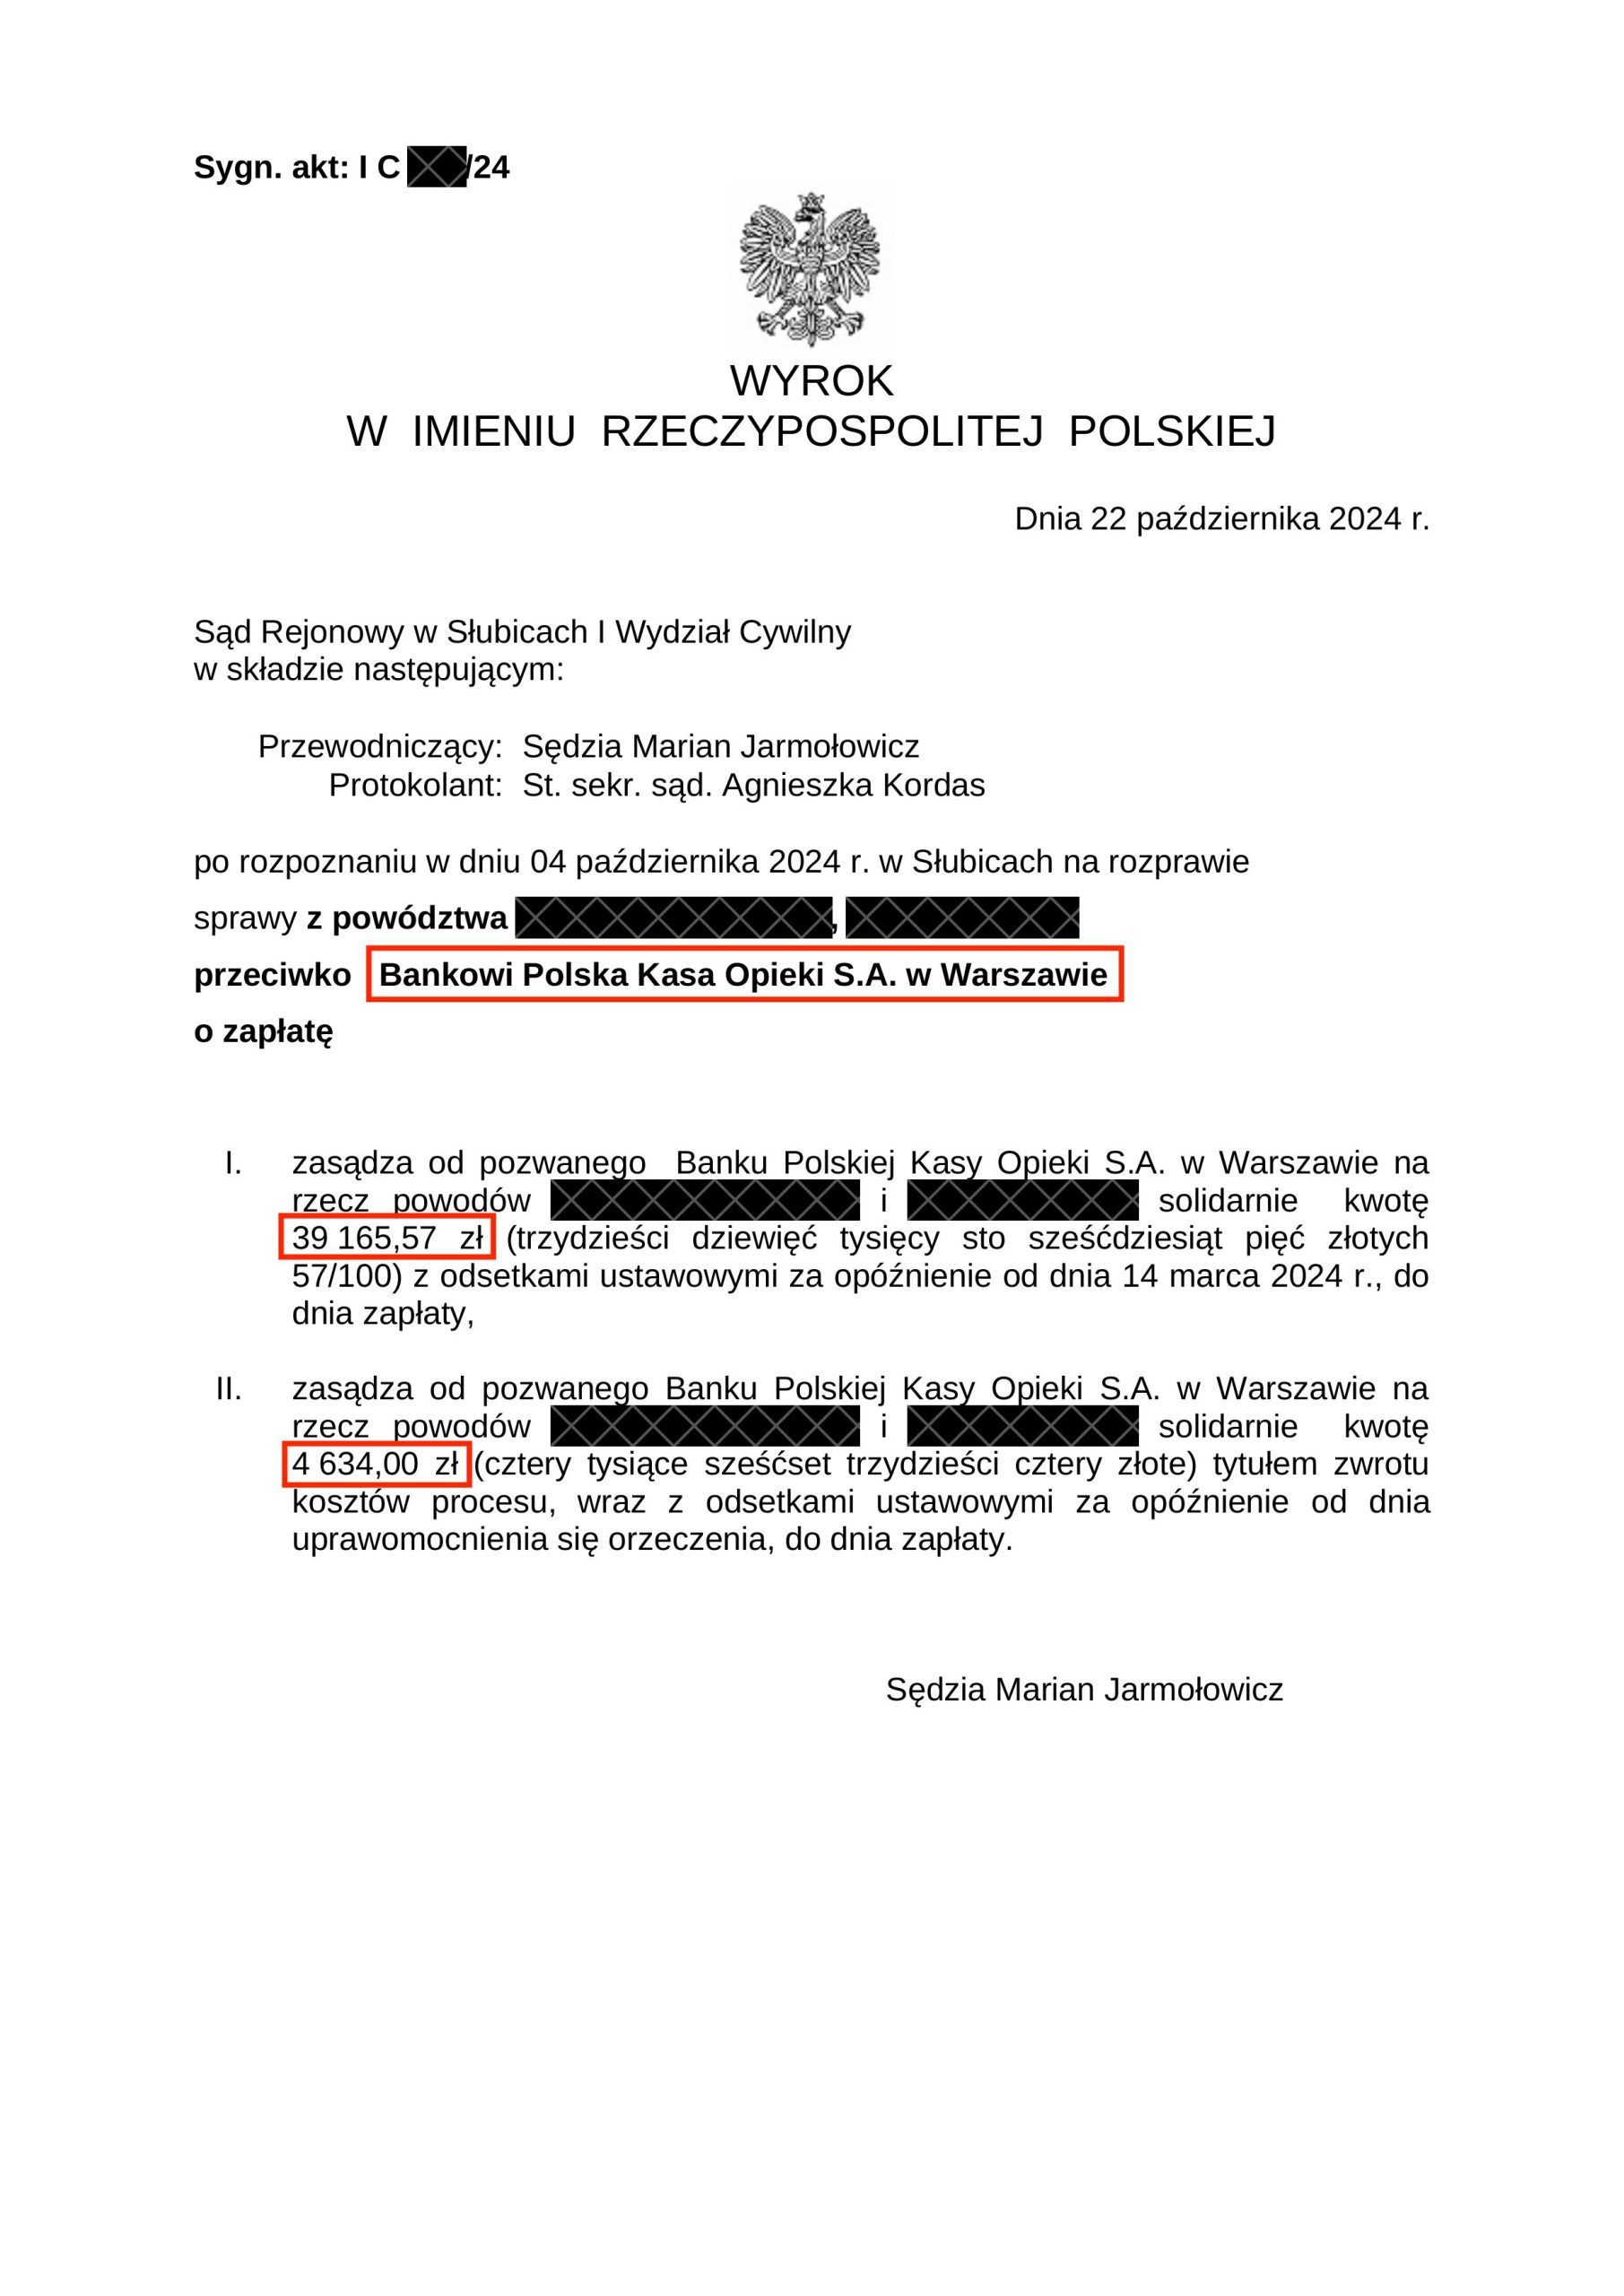
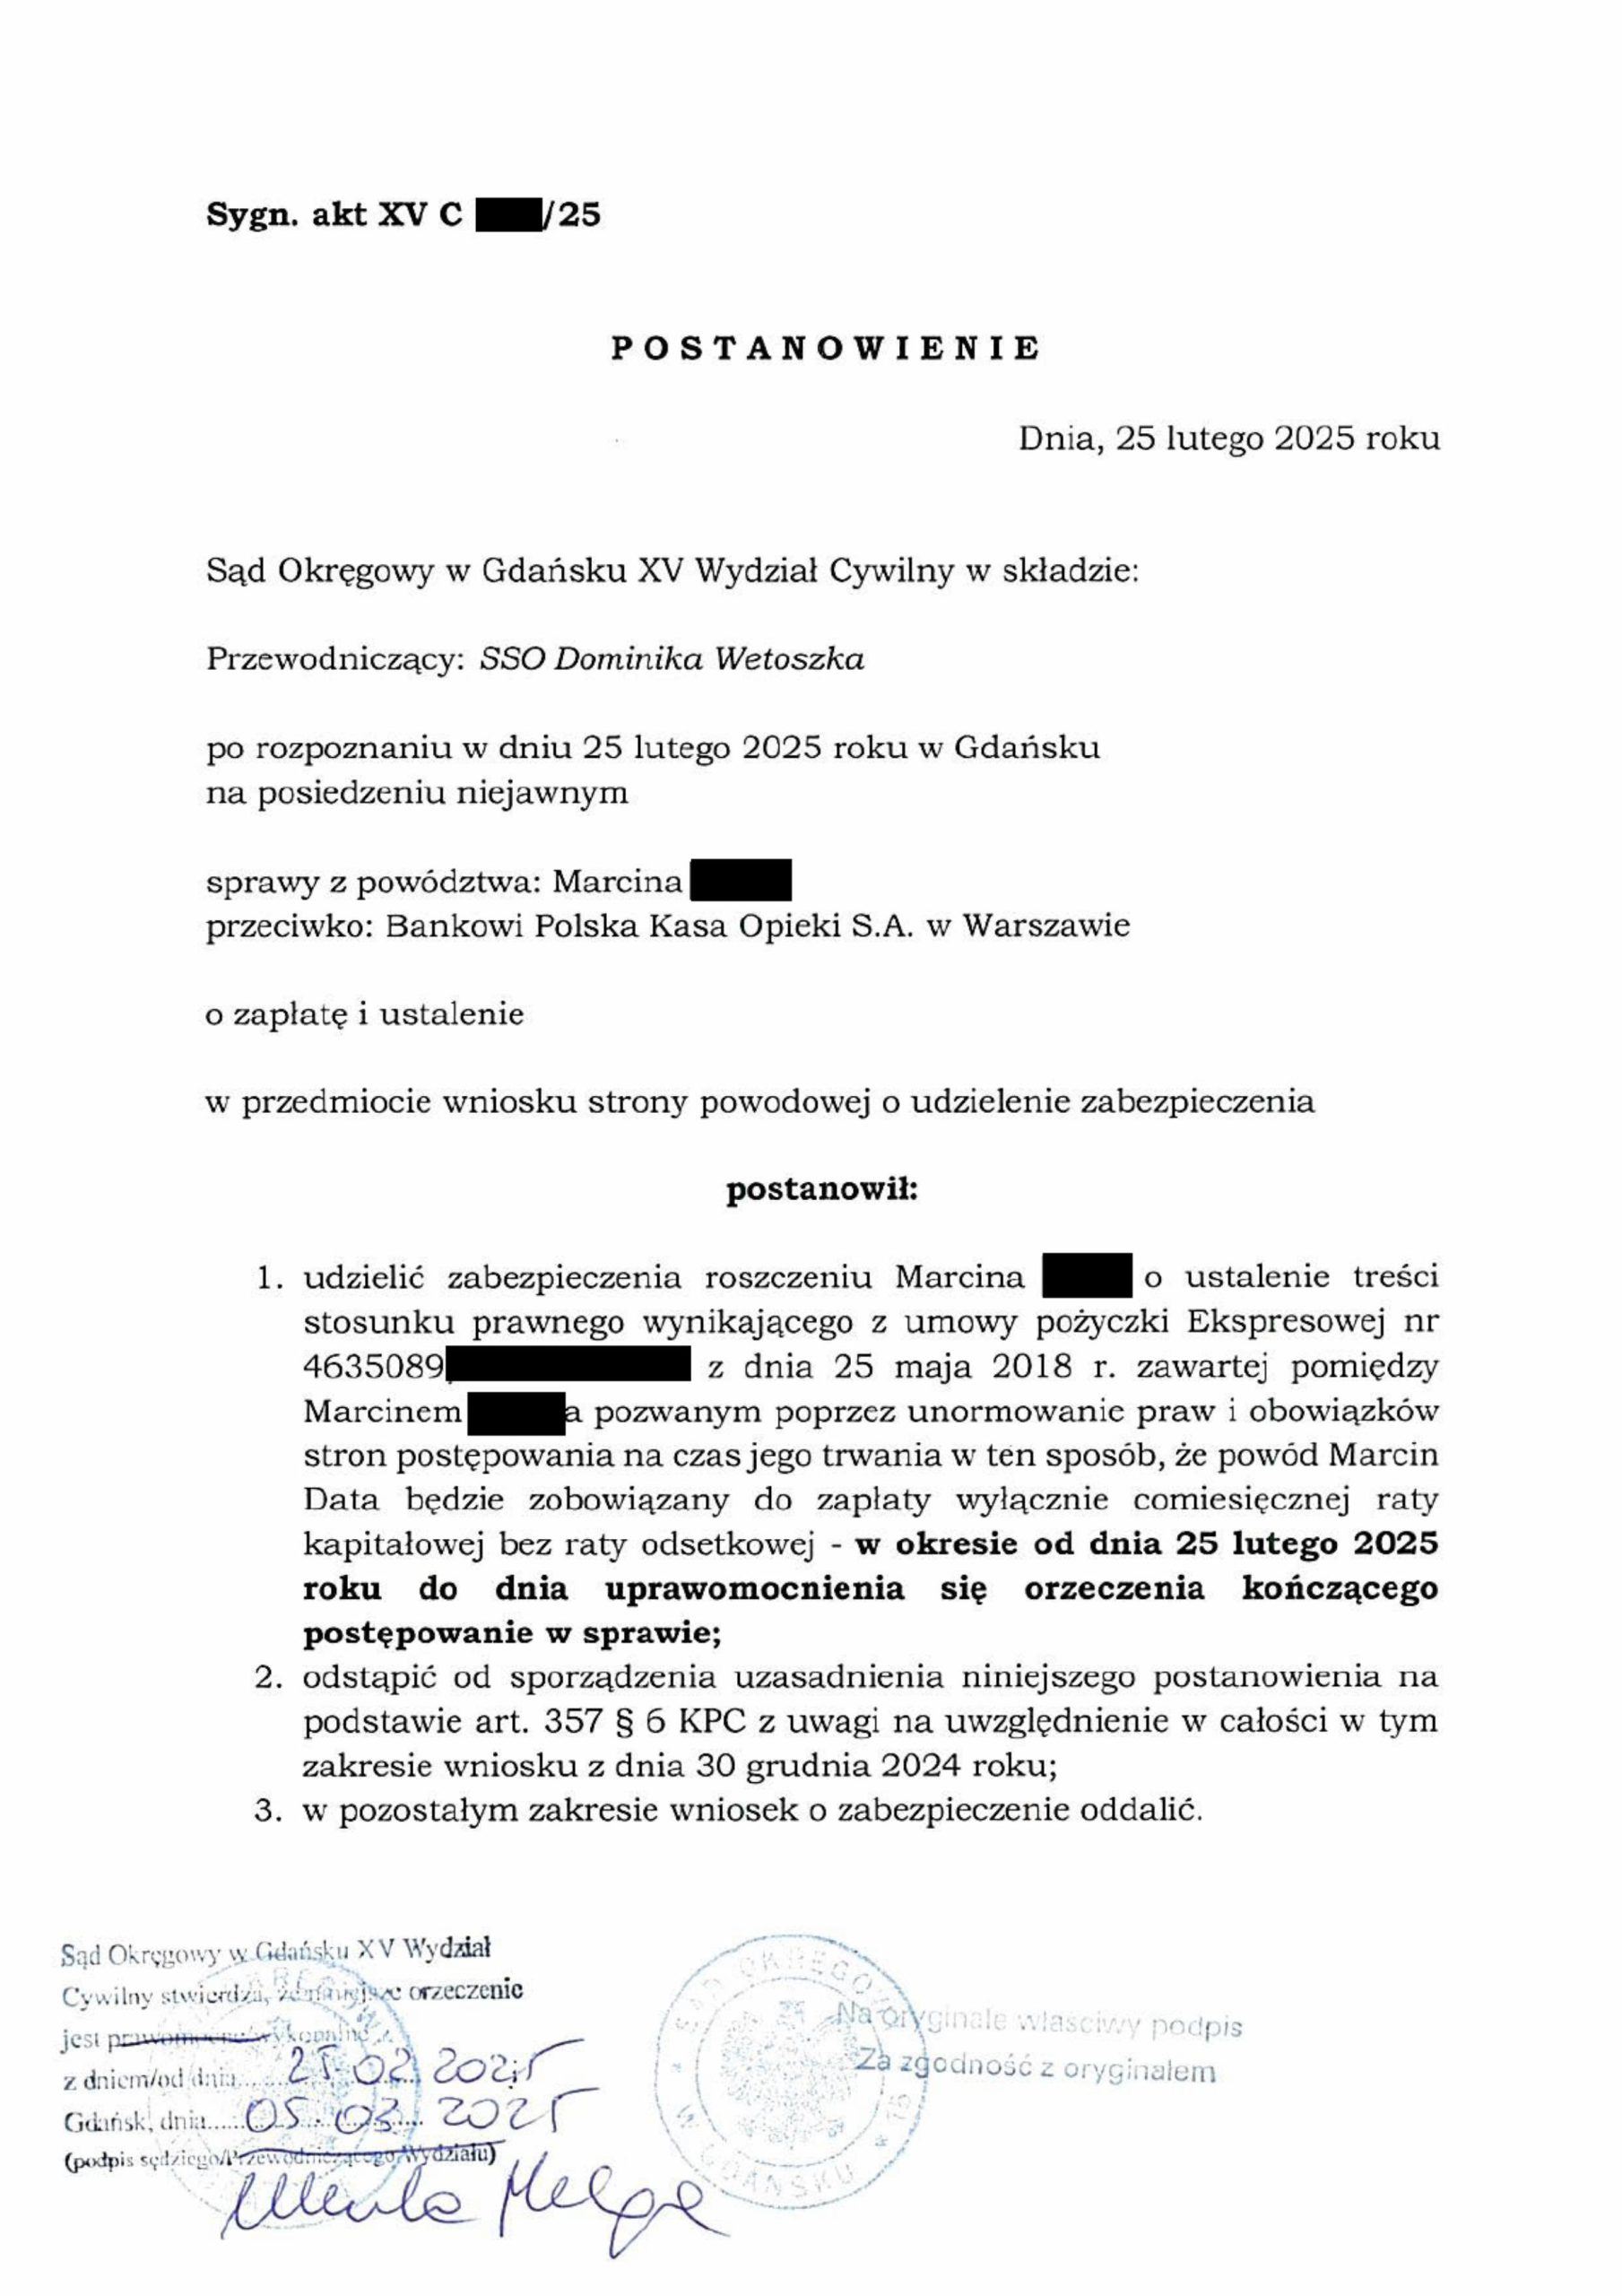
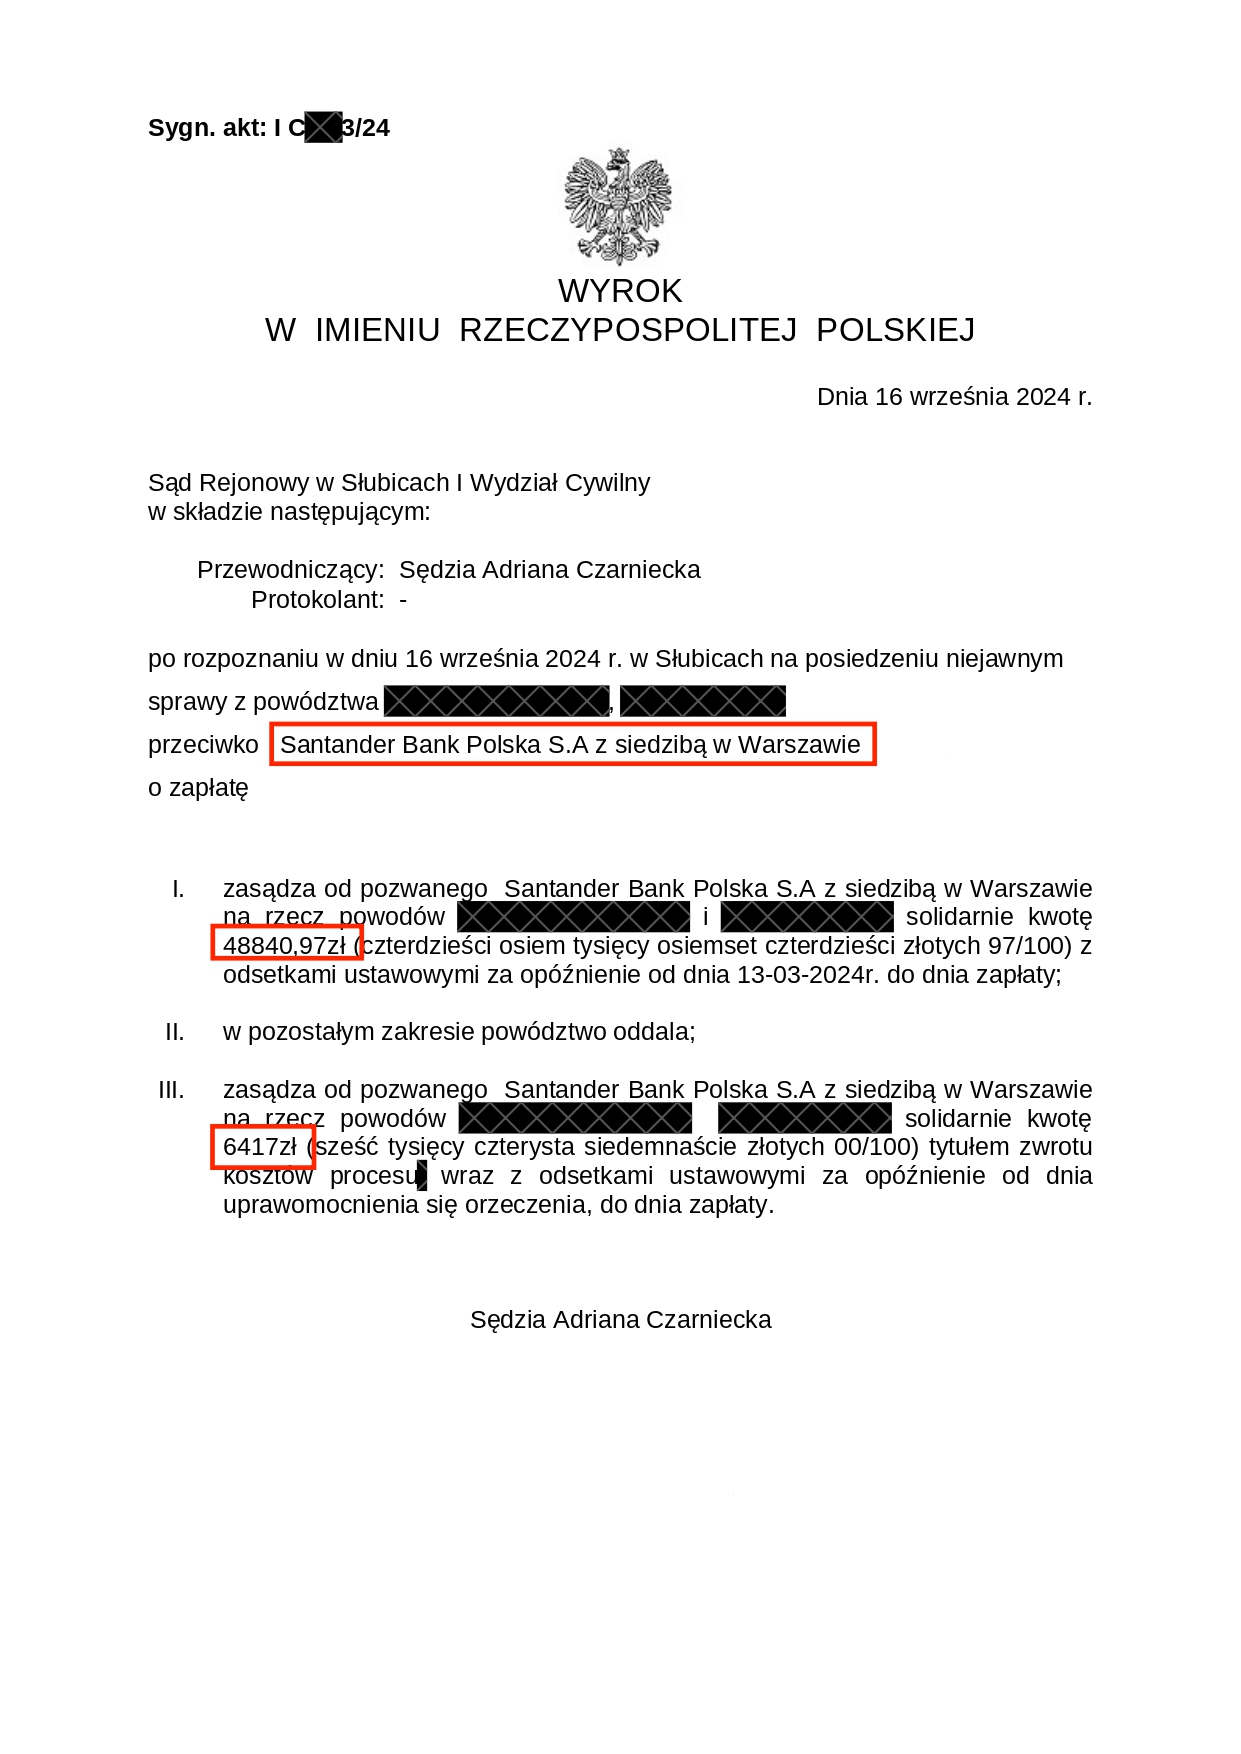
Jeżeli masz kredyt gotówkowy, pożyczkę lub inną umowę kredytu konsumenckiego, możesz zacząć od krótkiej rozmowy. DRM Partners pomoże ustalić, czy Twoja sprawa wymaga dalszej analizy i jaki kolejny krok będzie odpowiedni.
W kontekście spraw związanych z SKD, możemy pomóc Ci m.in. w:
Sama całkowita spłata nie wyklucza takiej możliwości. Trzeba jednak sprawdzić umowę, przesłanki zastosowania SKD oraz termin, w którym uprawnienie może zostać wykorzystane.
Ustawa wskazuje rok od dnia wykonania umowy. Ustalenie właściwej daty może jednak wymagać sprawdzenia sposobu zakończenia i końcowego rozliczenia konkretnego zobowiązania.
Nie. Rozliczenie wcześniejszej spłaty i SKD to jednak dwa odrębne zagadnienia, które powinny być oceniane osobno.
DRM Partners pomaga w analizie sytuacji, przygotowaniu sprawy i doborze kancelarii prawnej. Postępowania i działania prawne prowadzone są przez nasze kancelarie partnerskie, zajmujące się sporami konsumentów z bankami lub firmami pożyczkowymi.
Można wystąpić do poprzedniego kredytodawcy o historię spłat, zestawienie kosztów i dokumenty dotyczące końcowego rozliczenia. Brak historii spłat nie musi uniemożliwiać rozpoczęcia analizy.