
Co jeszcze możemy dla Ciebie zrobić?
Nasze pozostałe usługi
Zajmujemy się nie tylko sprawami związanymi z Sankcją Kredytu Darmowego. Oferujemy szeroki zakres usług, które pomagają klientom w różnych sytuacjach.
Nadal spłacasz kredyt gotówkowy, ratalny, konsolidacyjny, samochodowy albo pożyczkę i zastanawiasz się, czy możesz skorzystać z sankcji kredytu darmowego? Nie trzeba czekać do końca okresu kredytowania, aby sprawdzić umowę pod kątem SKD.
Jeżeli w dokumentach znajdują się naruszenia objęte ustawą o kredycie konsumenckim, zastosowanie sankcji może wpłynąć zarówno na dalsze rozliczanie kredytu, jak i na ocenę odsetek oraz innych kosztów zapłaconych do tej pory.
W DRM Partners analizujemy umowę i dokumenty, aby ustalić, czy istnieją podstawy do skorzystania z SKD i jakie dalsze działania mogą być zasadne.
Tak. To, że kredyt nadal jest spłacany, samo w sobie nie wyklucza skorzystania z sankcji kredytu darmowego. Znaczenie ma przede wszystkim rodzaj umowy, jej treść oraz to, czy kredytodawca prawidłowo wykonał obowiązki wynikające z ustawy o kredycie konsumenckim.
Jeżeli występuje naruszenie pozwalające zastosować sankcję, konsument może złożyć kredytodawcy pisemne oświadczenie o skorzystaniu z SKD.
Przy trwającej umowie trzeba jednak ustalić nie tylko, czy istnieją podstawy do sankcji, ale również jak powinno wyglądać dalsze rozliczenie kredytu. Bank lub firma pożyczkowa może bowiem nie zgodzić się ze stanowiskiem konsumenta.
Jeżeli sankcja kredytu darmowego znajduje zastosowanie, zmienia się sposób rozliczenia umowy - konsument zwraca kapitał bez odsetek i innych kosztów kredytu należnych kredytodawcy.
Przy kredycie pozostającym w trakcie spłaty analizujemy między innymi:
Samo złożenie oświadczenia nie oznacza jednak, że bank automatycznie obniży kolejną ratę albo zmieni harmonogram widoczny w bankowości elektronicznej. Jeżeli kredytodawca zakwestionuje zastosowanie sankcji, konieczne mogą być dalsze działania.
Jeżeli kredyt jest spłacany od kilku lat, część odsetek, prowizji lub innych kosztów została już pobrana. Dlatego analiza SKD nie powinna ograniczać się wyłącznie do przyszłych rat.
Jeżeli sankcja zostanie skutecznie zastosowana, koszty kredytu poniesione wcześniej również mogą podlegać rozliczeniu i dochodzeniu od kredytodawcy.
Do ustalenia ich wysokości potrzebna jest historia spłat. Pozwala ona określić, jaka część dotychczasowych wpłat stanowiła spłatę kapitału, a jaka została pobrana jako odsetki lub inne koszty kredytu.
Jeżeli podejrzewasz, że Twoja umowa może kwalifikować się do sankcji kredytu darmowego, nie należy na tej podstawie samodzielnie przestawać płacić kolejnych rat.
Bank lub firma pożyczkowa może nie uznać SKD i nadal wymagać płatności zgodnie z dotychczasowym harmonogramem. Samodzielne zaprzestanie spłaty może doprowadzić do powstania zaległości i kolejnych działań ze strony kredytodawcy.
Dlatego najpierw warto sprawdzić umowę, ocenić podstawy do SKD i ustalić sposób dalszego postępowania.
Nie musisz kompletować pełnej dokumentacji przed pierwszym kontaktem. Na początku wystarczy, że wiesz, jakiego kredytu lub pożyczki dotyczy sprawa, kiedy zawarto umowę i czy zobowiązanie jest nadal spłacane.
Jeżeli masz umowę, harmonogram, potwierdzenia spłat albo korespondencję z bankiem lub firmą pożyczkową, mogą pomóc w dalszej analizie. Jeżeli dokumentów brakuje, DRM Partners pomoże ustalić, co będzie potrzebne i jak można to uzyskać.
Pierwszy kontakt ma uporządkować sprawę i pokazać, czy warto przejść dalej. Nie musisz samodzielnie wskazywać naruszeń ani powoływać się na konkretne przepisy.
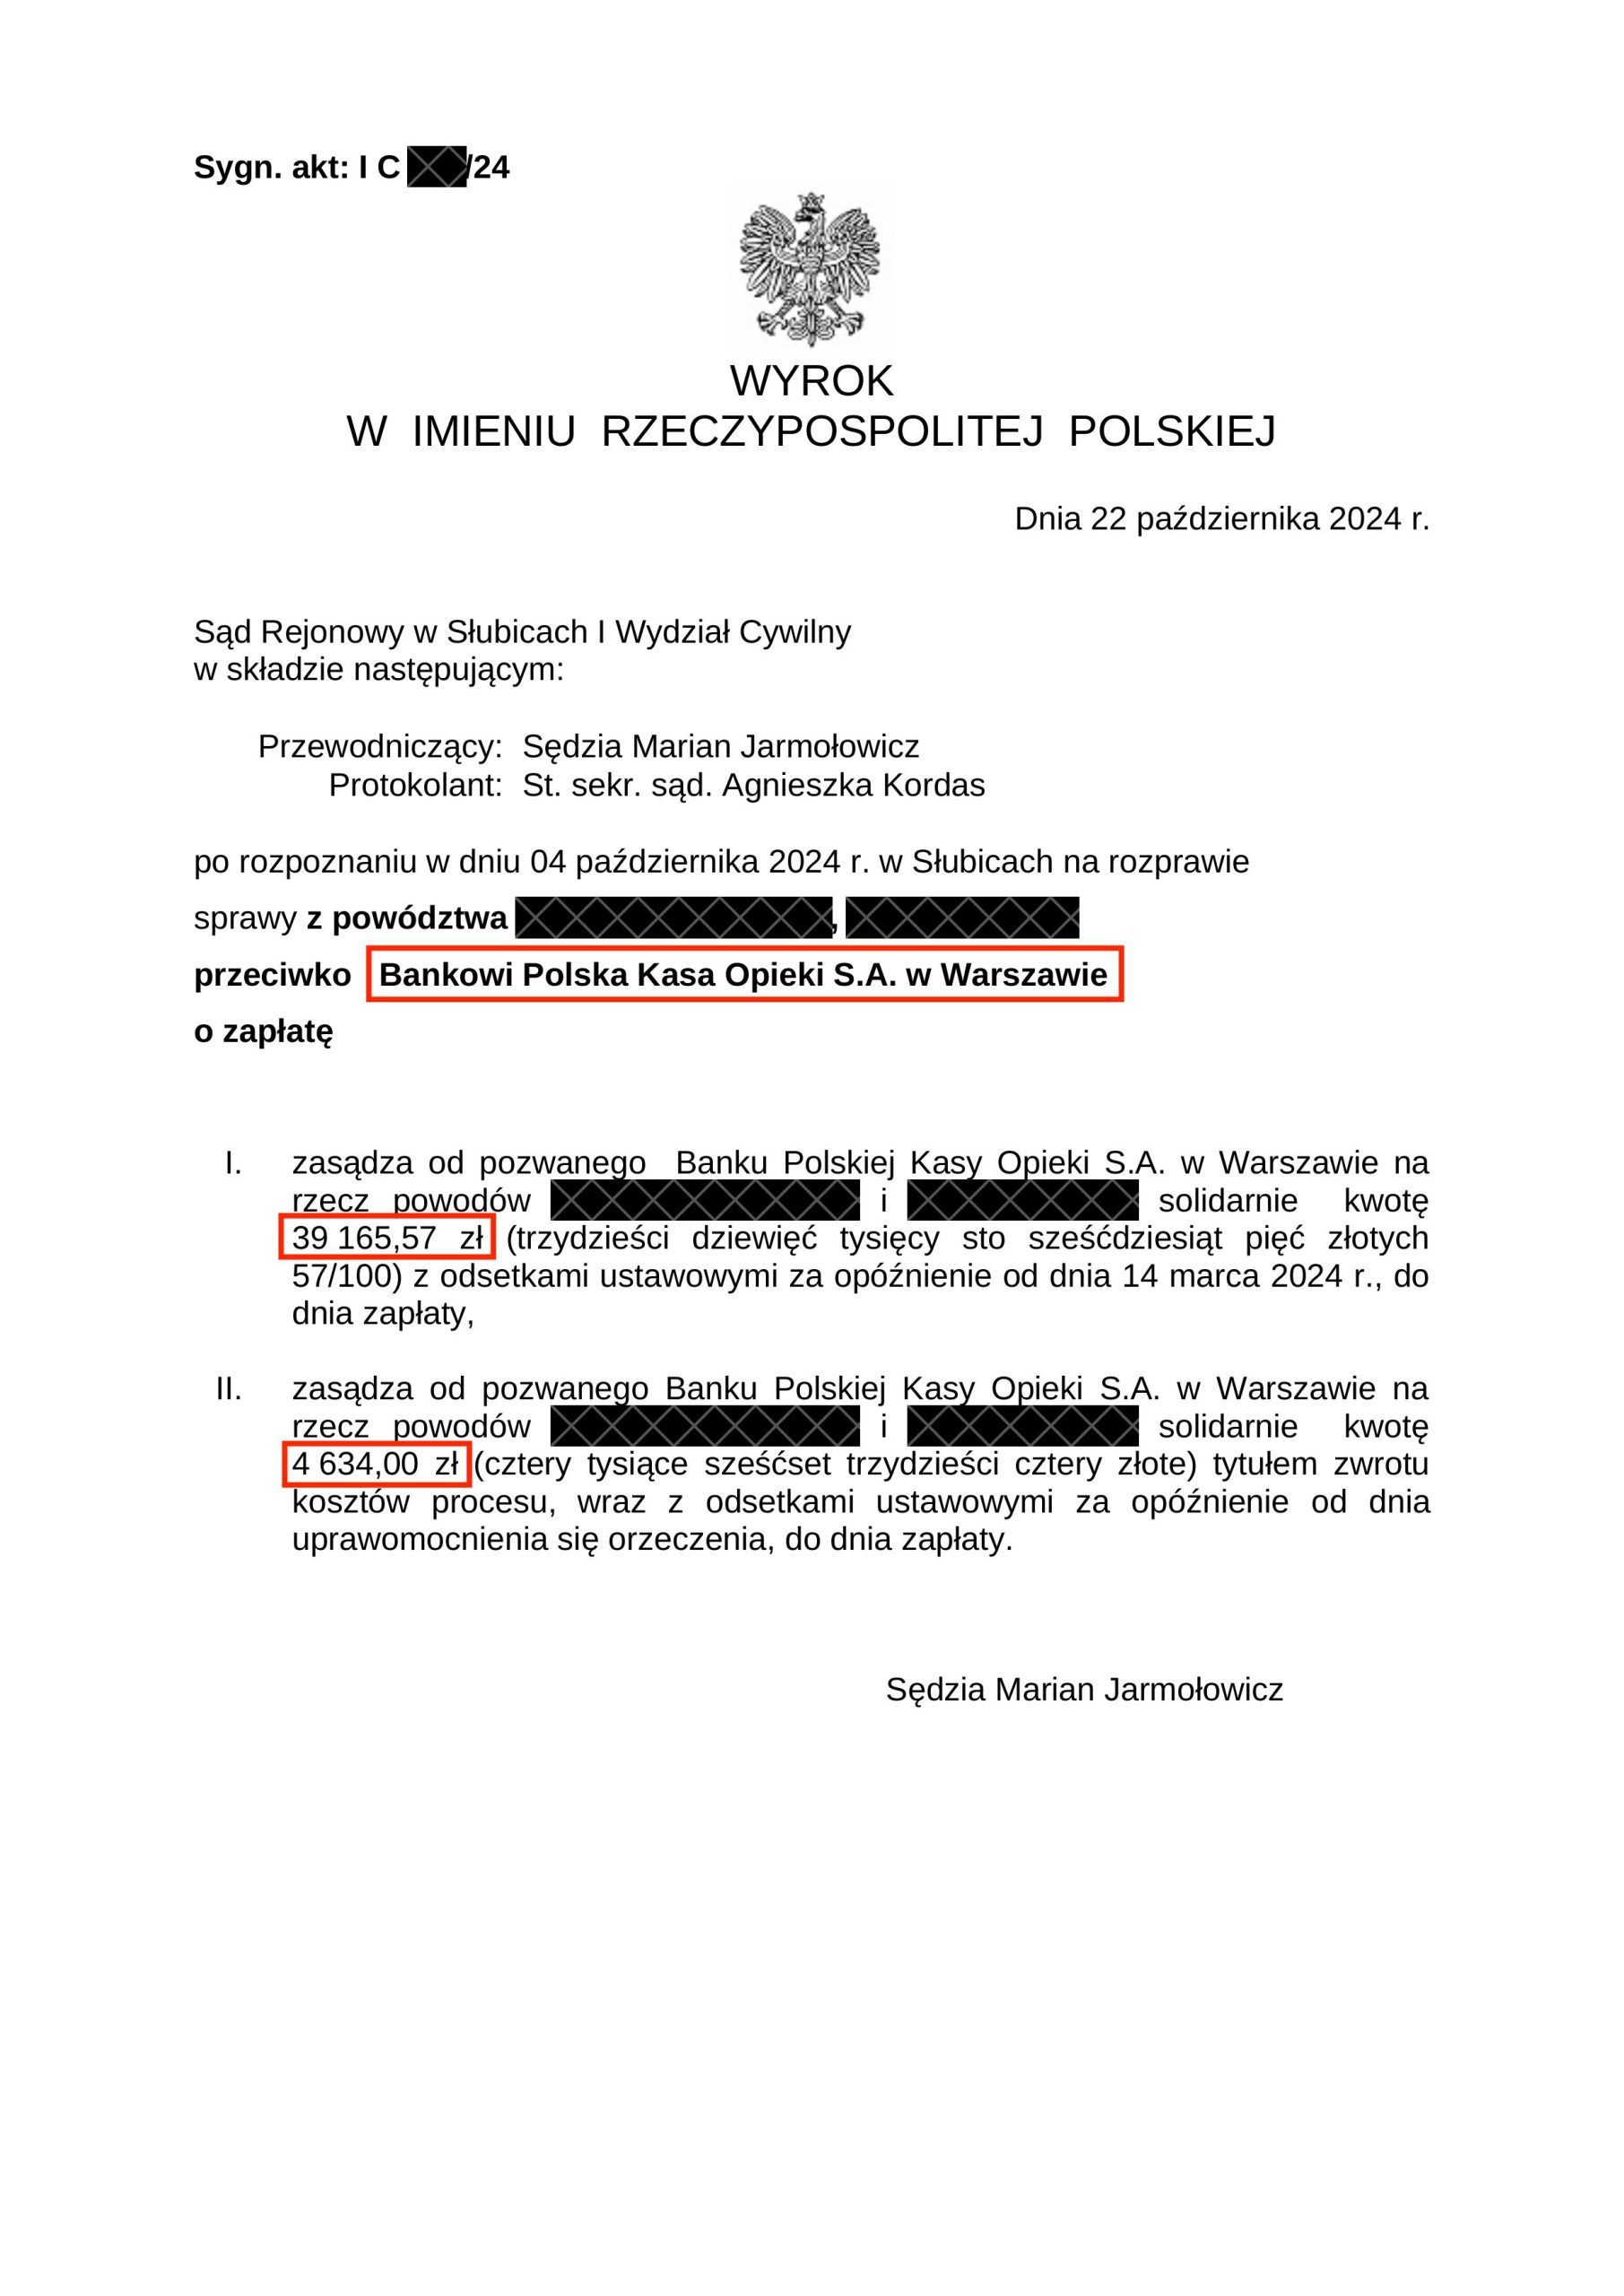
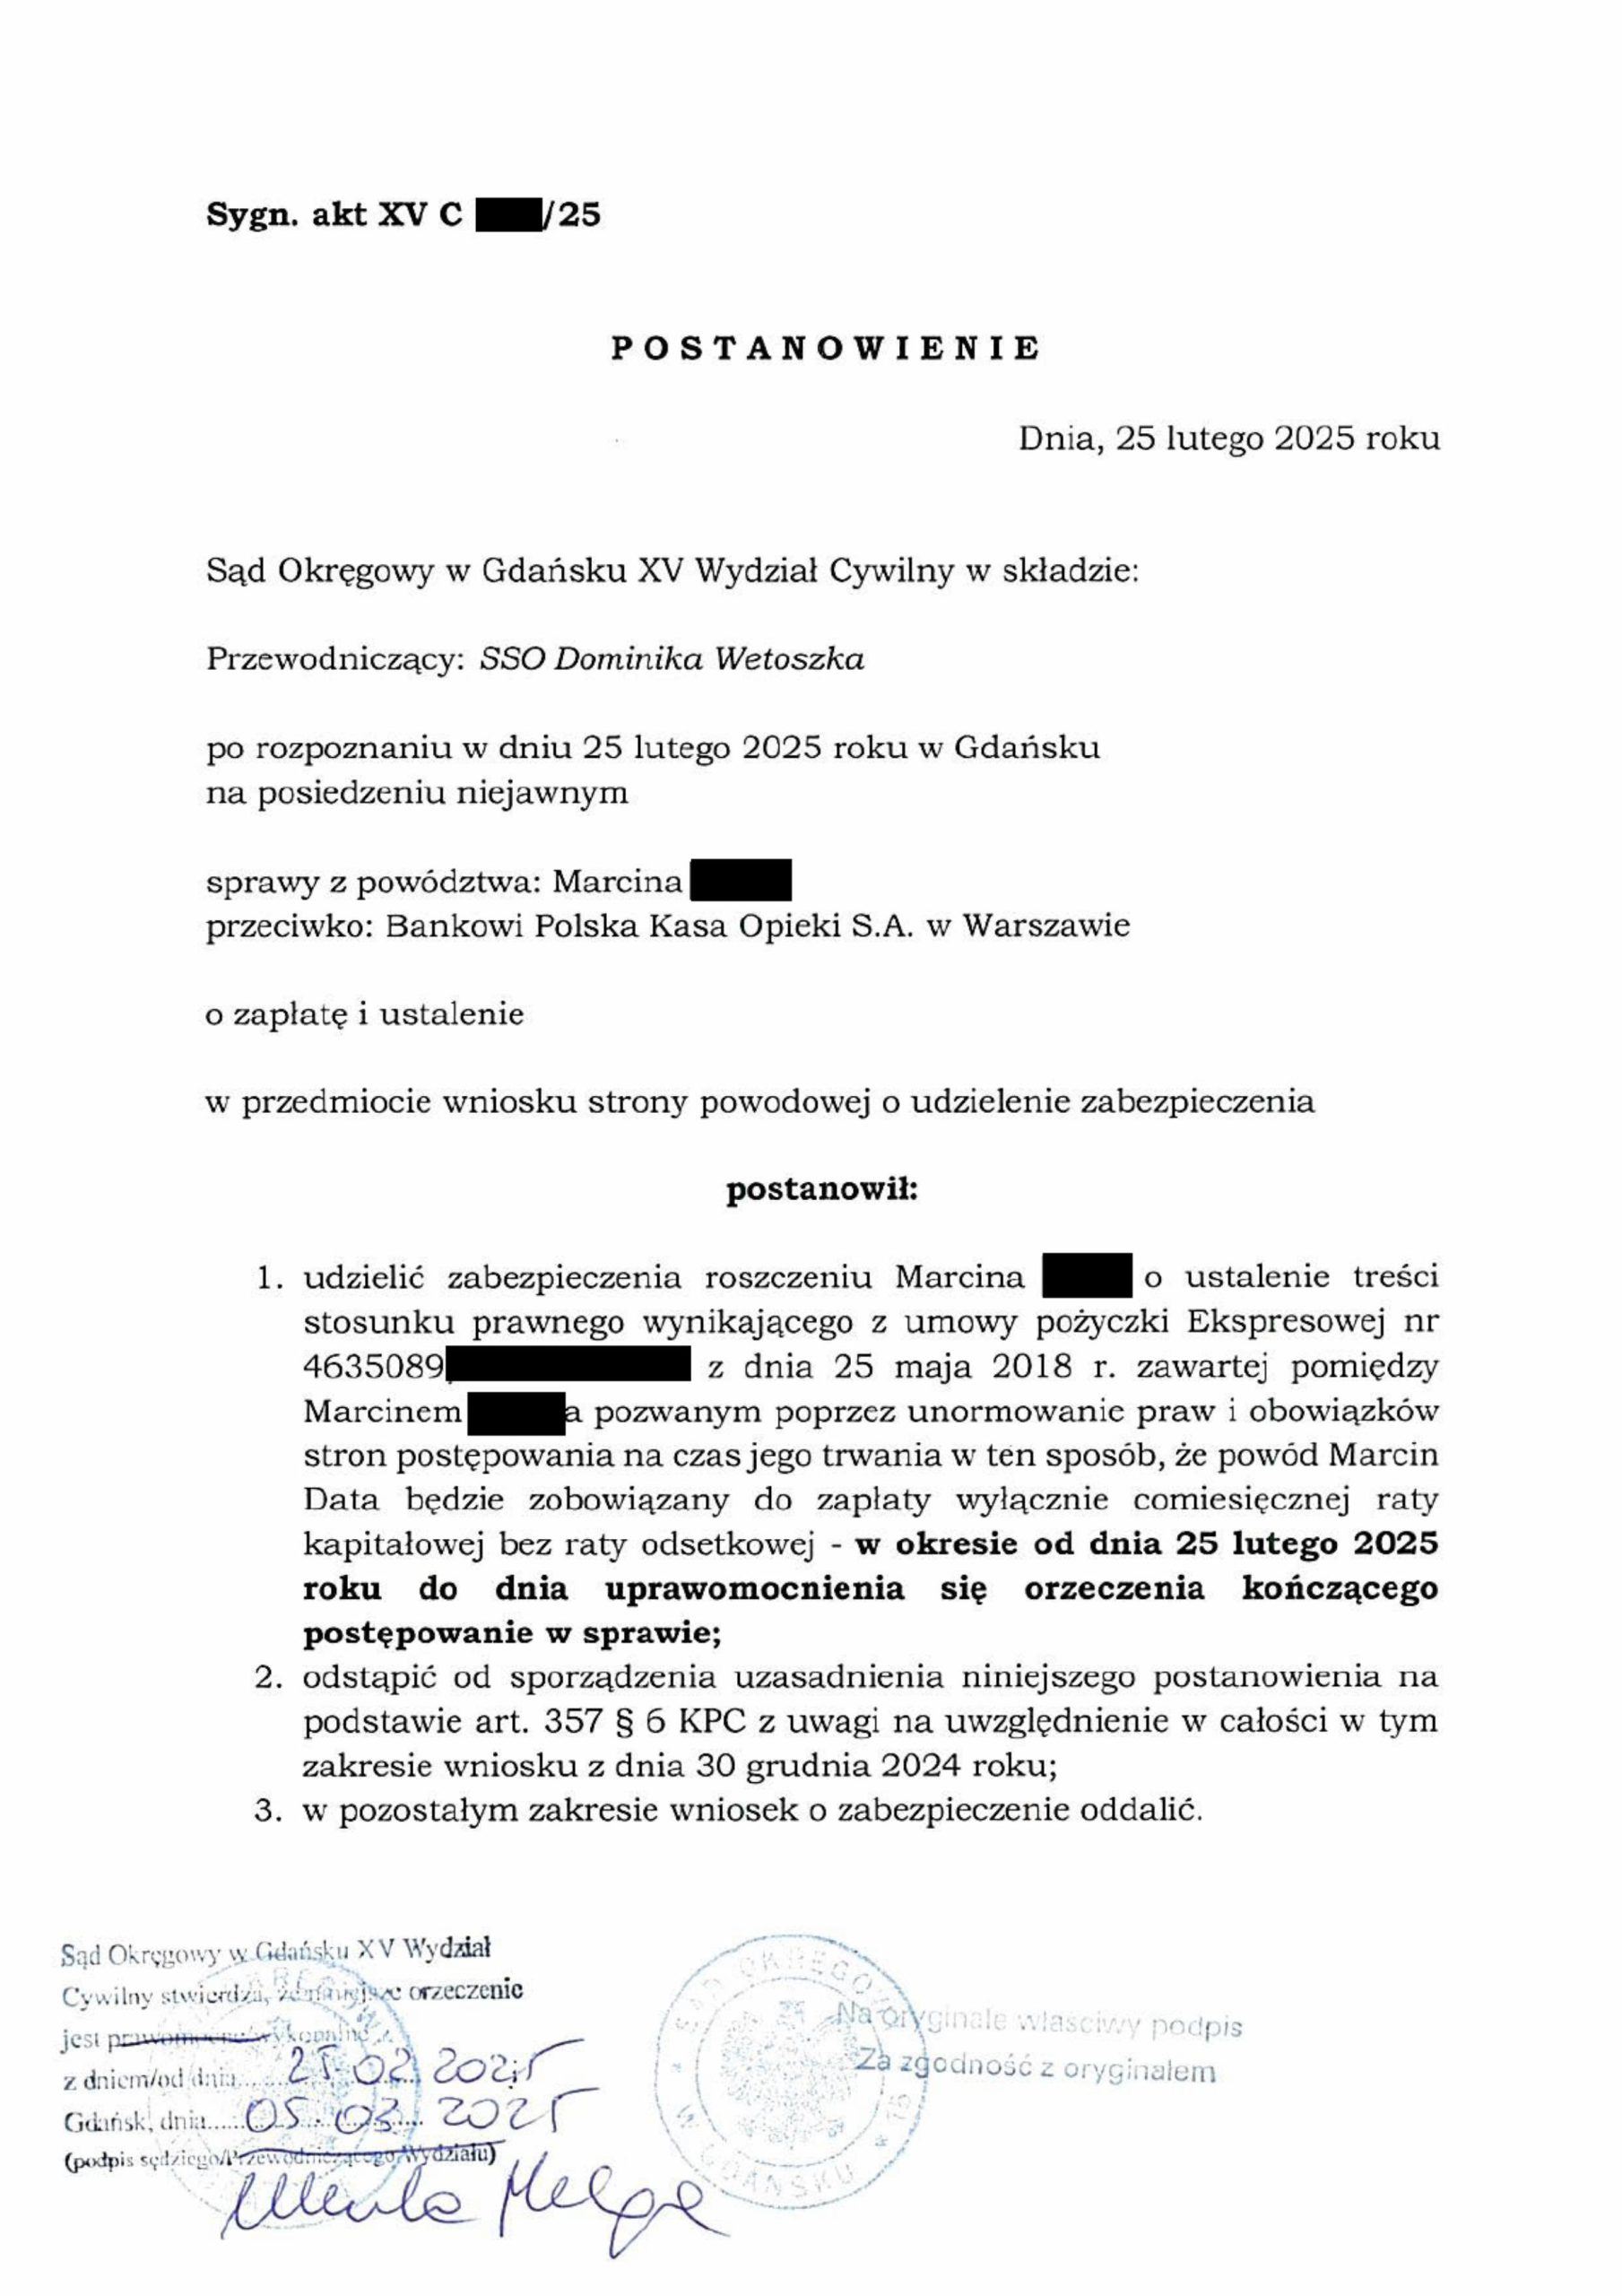
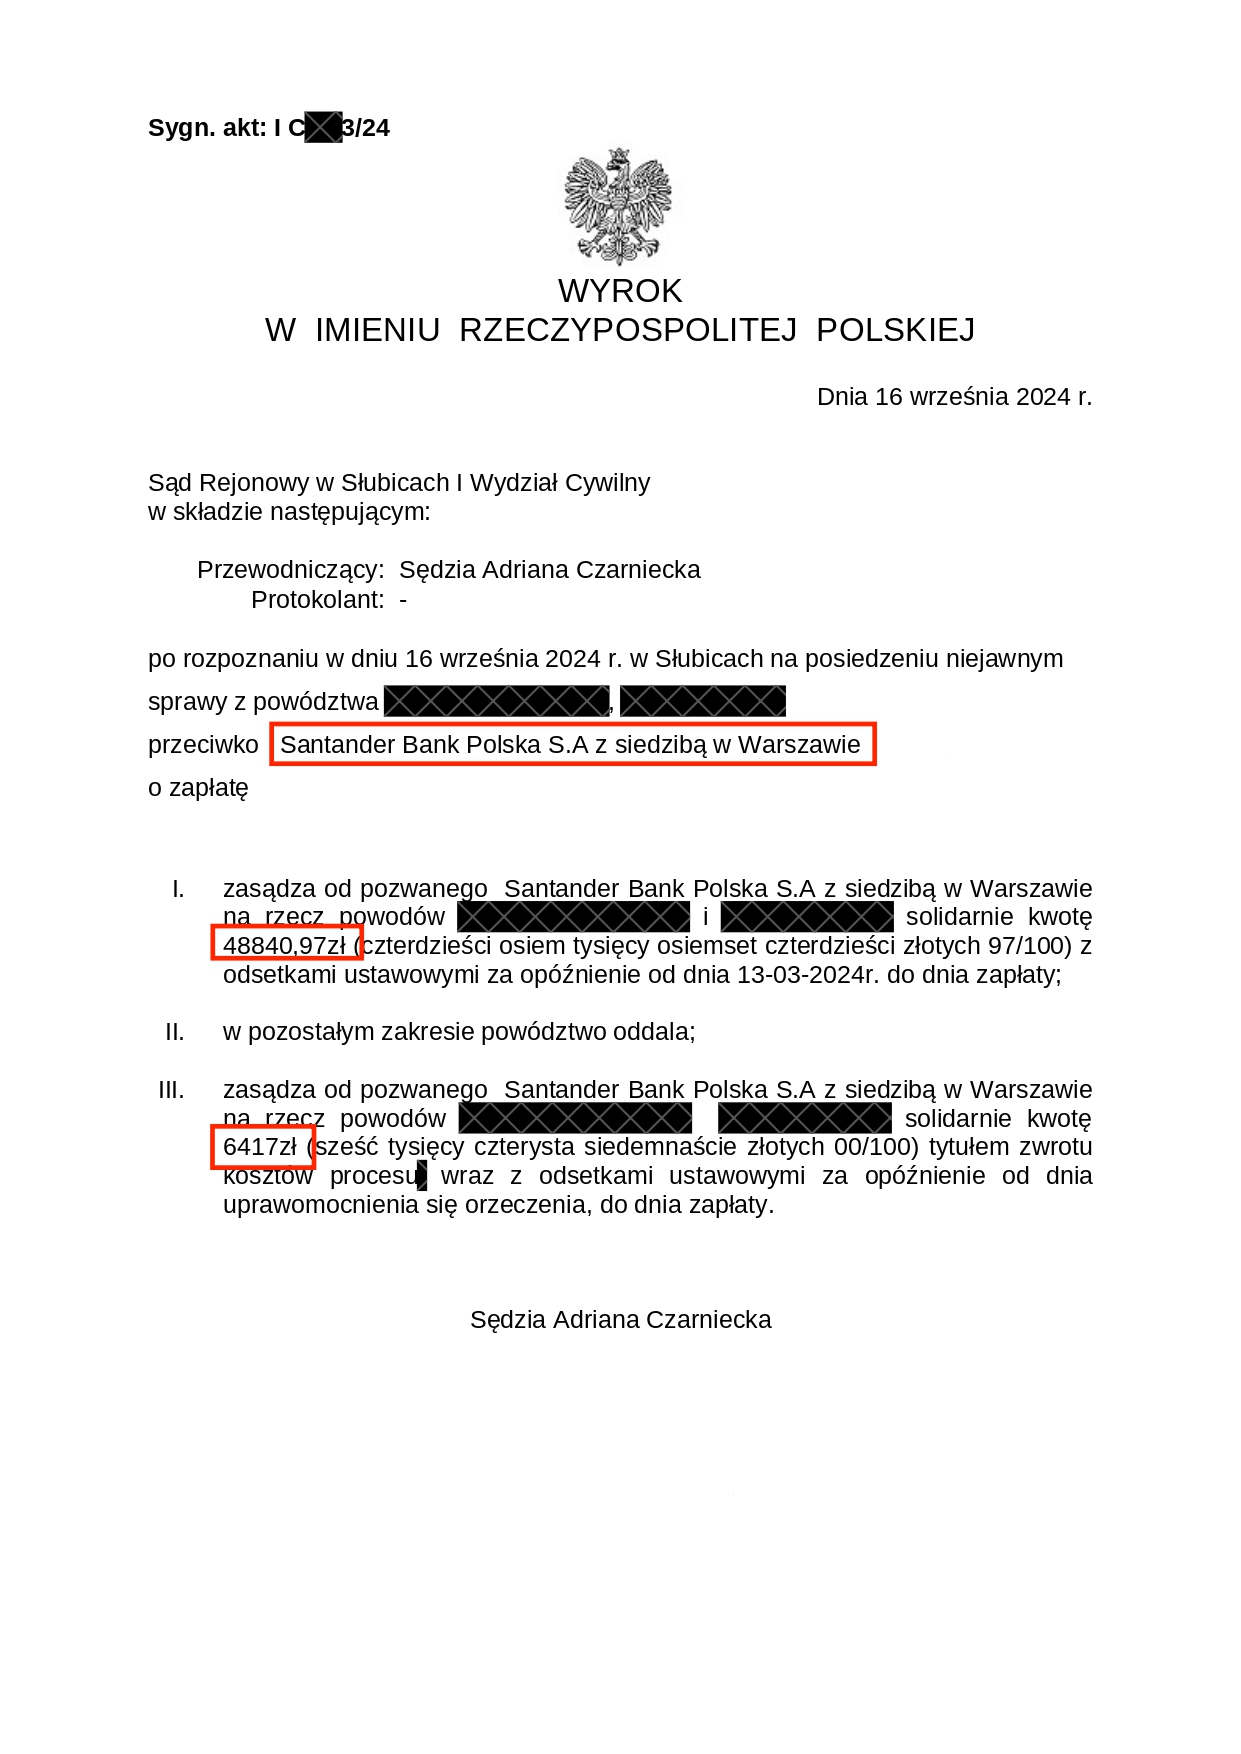
Jeżeli masz kredyt gotówkowy, pożyczkę lub inną umowę kredytu konsumenckiego, możesz zacząć od krótkiej rozmowy. DRM Partners pomoże ustalić, czy Twoja sprawa wymaga dalszej analizy i jaki kolejny krok będzie odpowiedni.
W kontekście spraw związanych z SKD, możemy pomóc Ci m.in. w:
Tak. Trwająca spłata sama w sobie nie wyklucza SKD. Trzeba jednak sprawdzić, czy konkretna umowa podlega odpowiednim przepisom oraz czy występują w niej naruszenia pozwalające zastosować sankcję.
Nie należy podejmować takiej decyzji samodzielnie. Kredytodawca może zakwestionować skuteczność oświadczenia i nadal wymagać spłaty zgodnie z dotychczasowym harmonogramem.
Skuteczne zastosowanie SKD zmienia sposób rozliczenia kosztów kredytu. Nie oznacza jednak, że bank automatycznie po otrzymaniu oświadczenia przygotuje nowy harmonogram.
DRM Partners pomaga w analizie sytuacji, przygotowaniu sprawy i doborze kancelarii prawnej. Postępowania i działania prawne prowadzone są przez nasze kancelarie partnerskie, zajmujące się sporami konsumentów z bankami lub firmami pożyczkowymi.