
Co jeszcze możemy dla Ciebie zrobić?
Nasze pozostałe usługi
Zajmujemy się nie tylko sprawami związanymi z Sankcją Kredytu Darmowego. Oferujemy szeroki zakres usług, które pomagają klientom w różnych sytuacjach.
Złożyłeś oświadczenie o sankcji kredytu darmowego, ale bank lub firma pożyczkowa odmówiły jej zastosowania? Negatywna odpowiedź kredytodawcy nie przesądza jeszcze, że nie masz podstaw do SKD.
Najważniejsze jest to, dlaczego kredytodawca odrzucił Twoje stanowisko i czy przedstawione argumenty znajdują oparcie w umowie, dokumentach oraz przepisach.
W DRM Partners analizujemy odpowiedź banku lub pożyczkodawcy razem z dokumentacją kredytową i pomagamy ustalić, czy są podstawy do dalszego dochodzenia roszczeń i jaka ścieżka może być odpowiednia w konkretnej sprawie.
Bank lub pożyczkodawca może zakwestionować wskazane naruszenia, sposób interpretacji umowy, termin skorzystania z SKD albo wysokość rozliczenia.
Stanowisko kredytodawcy jest jednak stanowiskiem jednej ze stron sporu. Sama odmowa nie przesądza ostatecznie, czy przesłanki sankcji rzeczywiście występują.
Dlatego znaczenie ma nie samo słowo „odmowa”, lecz uzasadnienie, na którym bank lub firma pożyczkowa opiera swoje stanowisko.
Odmowa może dotyczyć różnych elementów sprawy. Kredytodawca może twierdzić między innymi, że:
Nie każda odmowa wymaga więc takiej samej reakcji. Najpierw trzeba ustalić, czego dokładnie dotyczy spór.
Sama analiza pisma kredytodawcy nie wystarczy. Trzeba porównać jego argumentację z dokumentami, na których opierało się oświadczenie o SKD.
Sprawdzamy między innymi:
Podstawy wskazane w oświadczeniu
Czy naruszenia zostały precyzyjnie określone i jak kredytodawca się do nich odnosi.
Treść umowy i dokumentów
Weryfikujemy konkretne zapisy, dane dotyczące kosztów, RRSO, zasad spłaty oraz innych elementów istotnych dla sprawy.
Argumenty banku lub pożyczkodawcy
Rozdzielamy kwestie dotyczące umowy, terminu, przepisów i samego sposobu rozliczenia.
Dopiero takie porównanie pozwala ocenić, czy odpowiedź kredytodawcy rzeczywiście osłabia podstawy do SKD, czy pomiędzy stronami pozostaje spór wymagający dalszego działania.
W niektórych sprawach tak. Wszystko zależy od tego, czego dotyczy odmowa i czy istnieje realna możliwość podjęcia dalszych działań przedsądowych.
Może chodzić na przykład o:
Kolejne pismo powinno mieć konkretny cel. Sam fakt, że pierwsza odpowiedź była negatywna, nie oznacza jeszcze, że należy automatycznie wysyłać następną reklamację.
Jeżeli strony pozostają przy odmiennych stanowiskach, a analiza dokumentów nadal wskazuje podstawy do dochodzenia roszczeń, jedną z możliwych ścieżek może być skierowanie sprawy do sądu.
Przed podjęciem takiej decyzji warto ocenić między innymi:
Samo otrzymanie odmowy nie oznacza więc, że kolejnym krokiem zawsze powinien być pozew.
Na tym etapie punktem wyjścia nie jest ponowne analizowanie całej sprawy od zera, lecz konkretny spór pomiędzy konsumentem a kredytodawcą.
W DRM Partners zestawiamy trzy elementy:
Twoje podstawy do SKD
Sprawdzamy argumenty i dokumenty, na których opierało się oświadczenie.
Stanowisko kredytodawcy
Analizujemy przyczyny odmowy oraz sposób, w jaki bank lub firma pożyczkowa uzasadniają swoje stanowisko.
Możliwe dalsze działanie
Oceniamy, czy zasadne są kolejne działania przedsądowe, czy sytuacja może wymagać rozważenia drogi sądowej.
Jeżeli istnieje kilka możliwych wariantów, pomagamy ocenić ich znaczenie, ryzyka i cel zamiast automatycznie prowadzić każdą sprawę tą samą drogą.
Nie musisz kompletować pełnej dokumentacji przed pierwszym kontaktem. Na początku wystarczy, że wiesz, jakiego kredytu lub pożyczki dotyczy sprawa, kiedy zawarto umowę i czy zobowiązanie jest nadal spłacane.
Jeżeli masz umowę, harmonogram, potwierdzenia spłat albo korespondencję z bankiem lub firmą pożyczkową, mogą pomóc w dalszej analizie. Jeżeli dokumentów brakuje, DRM Partners pomoże ustalić, co będzie potrzebne i jak można to uzyskać.
Pierwszy kontakt ma uporządkować sprawę i pokazać, czy warto przejść dalej. Nie musisz samodzielnie wskazywać naruszeń ani powoływać się na konkretne przepisy.
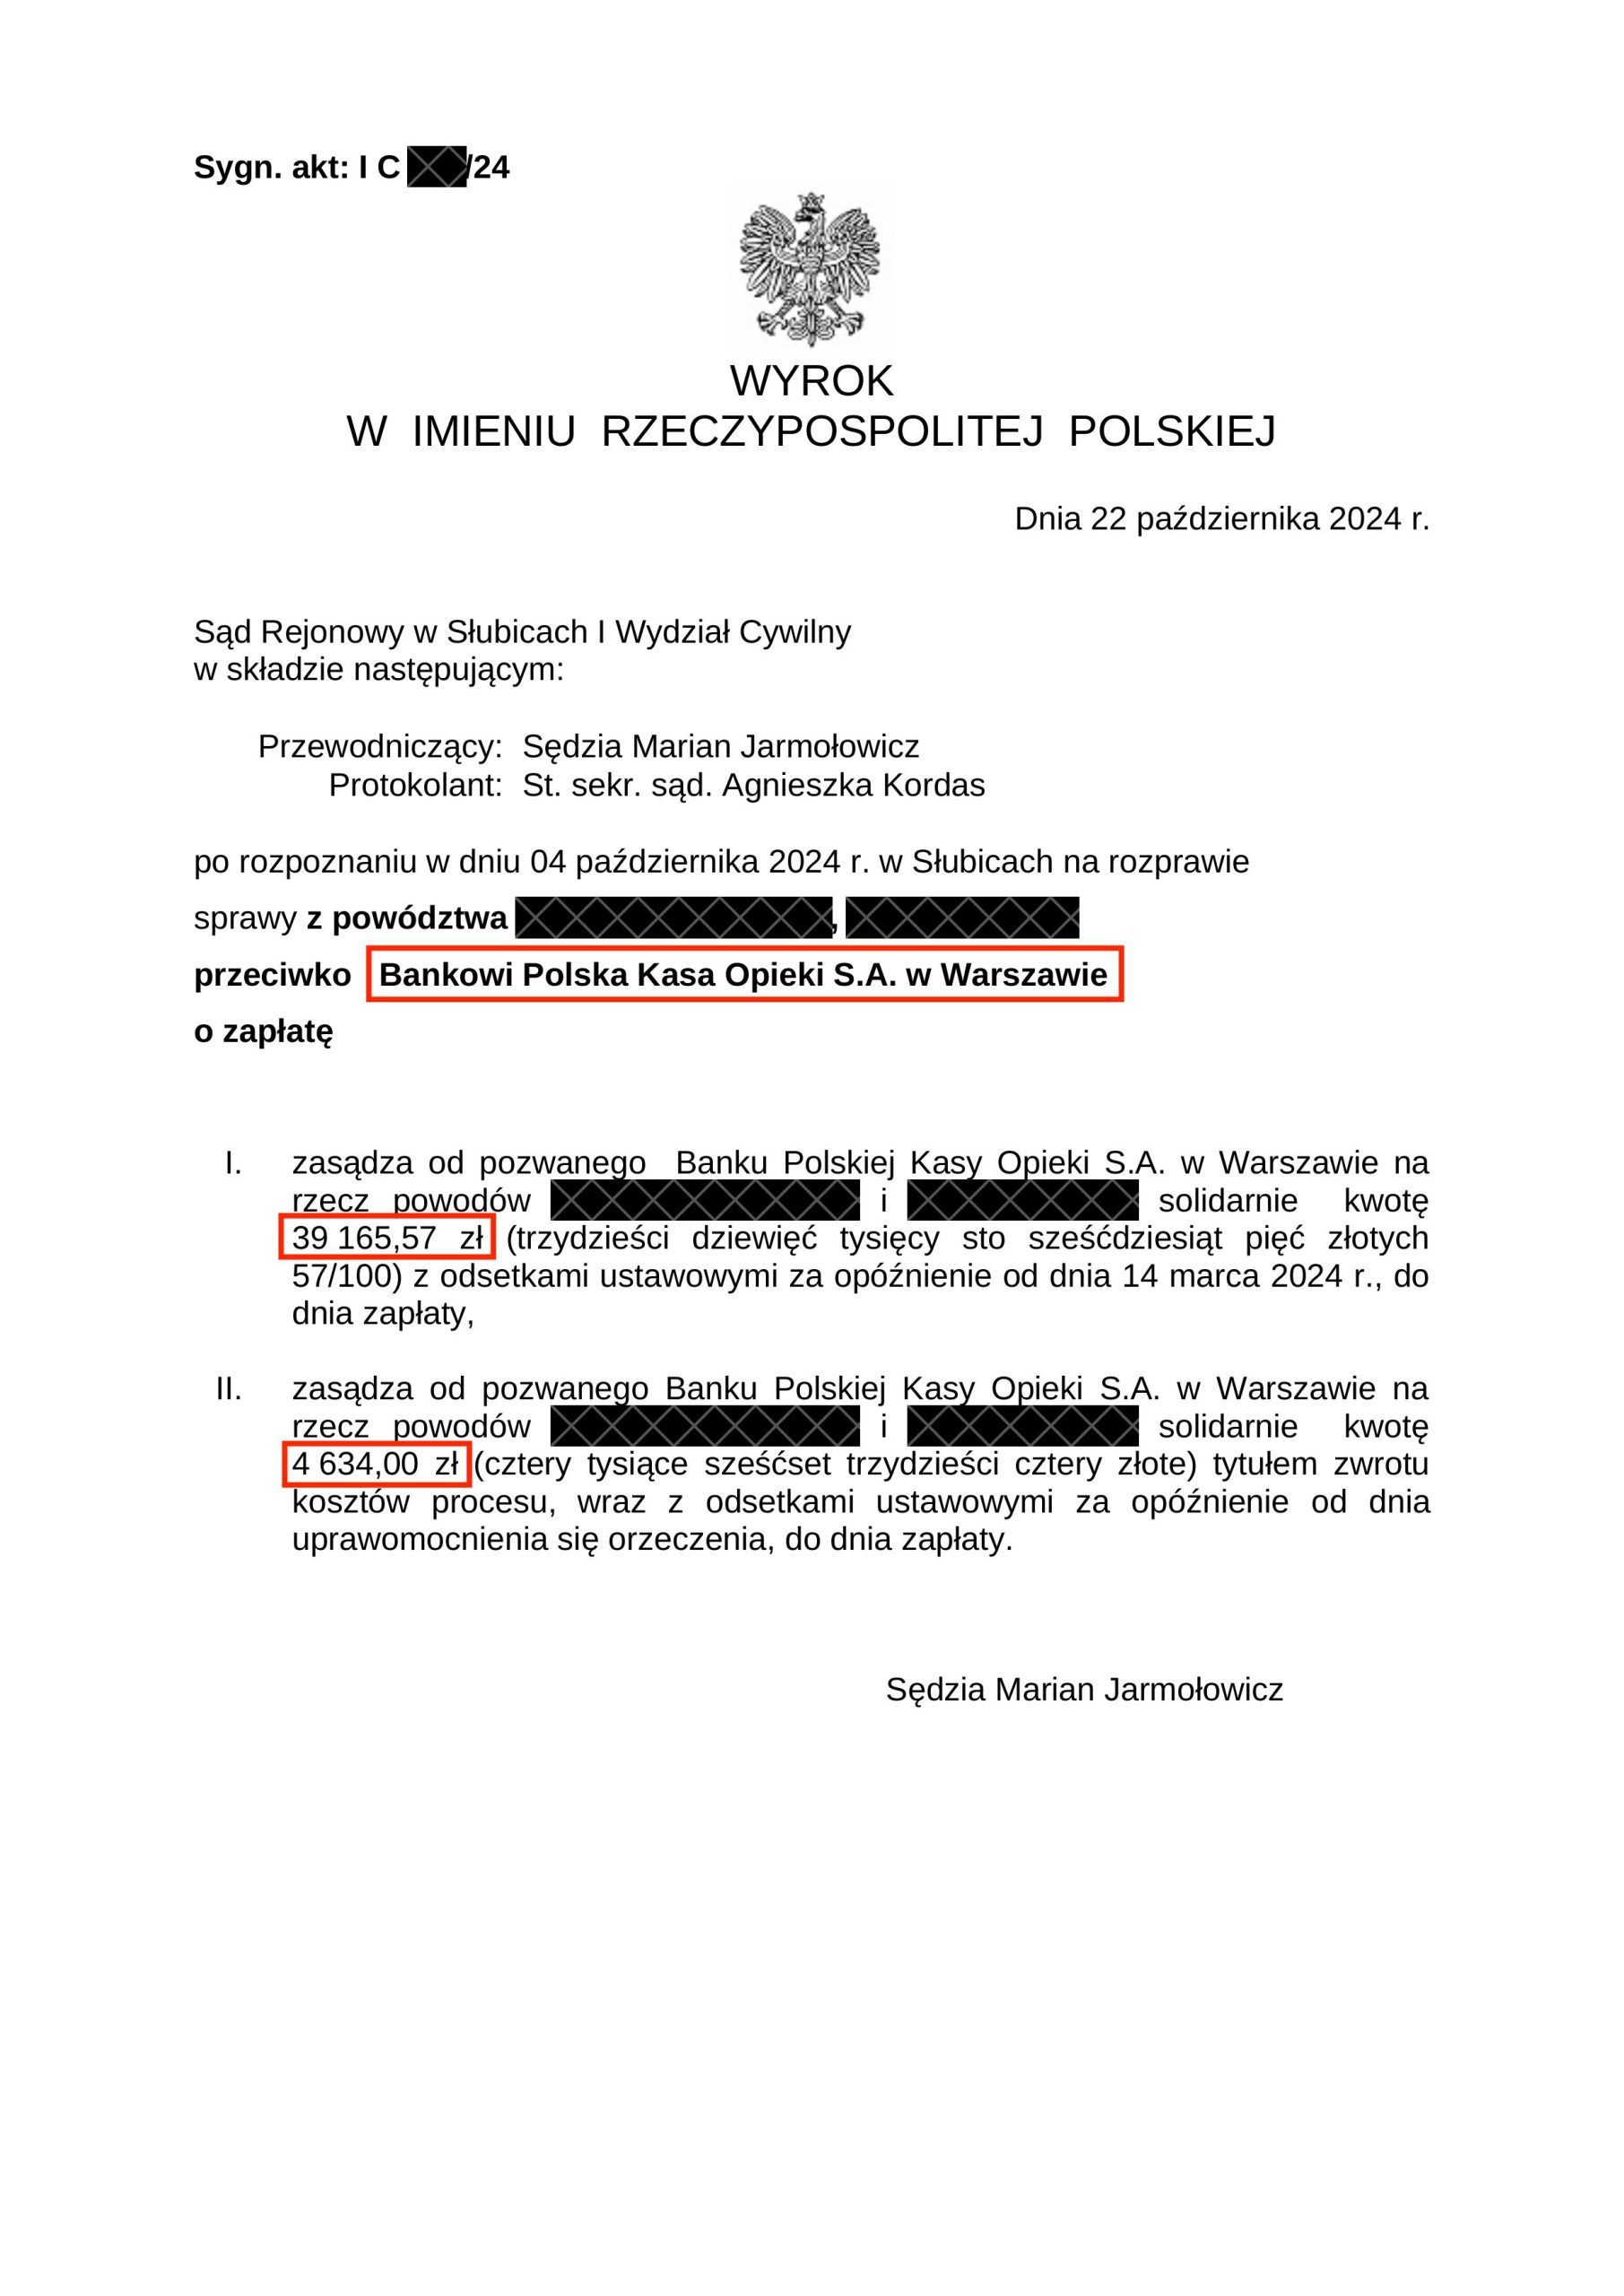
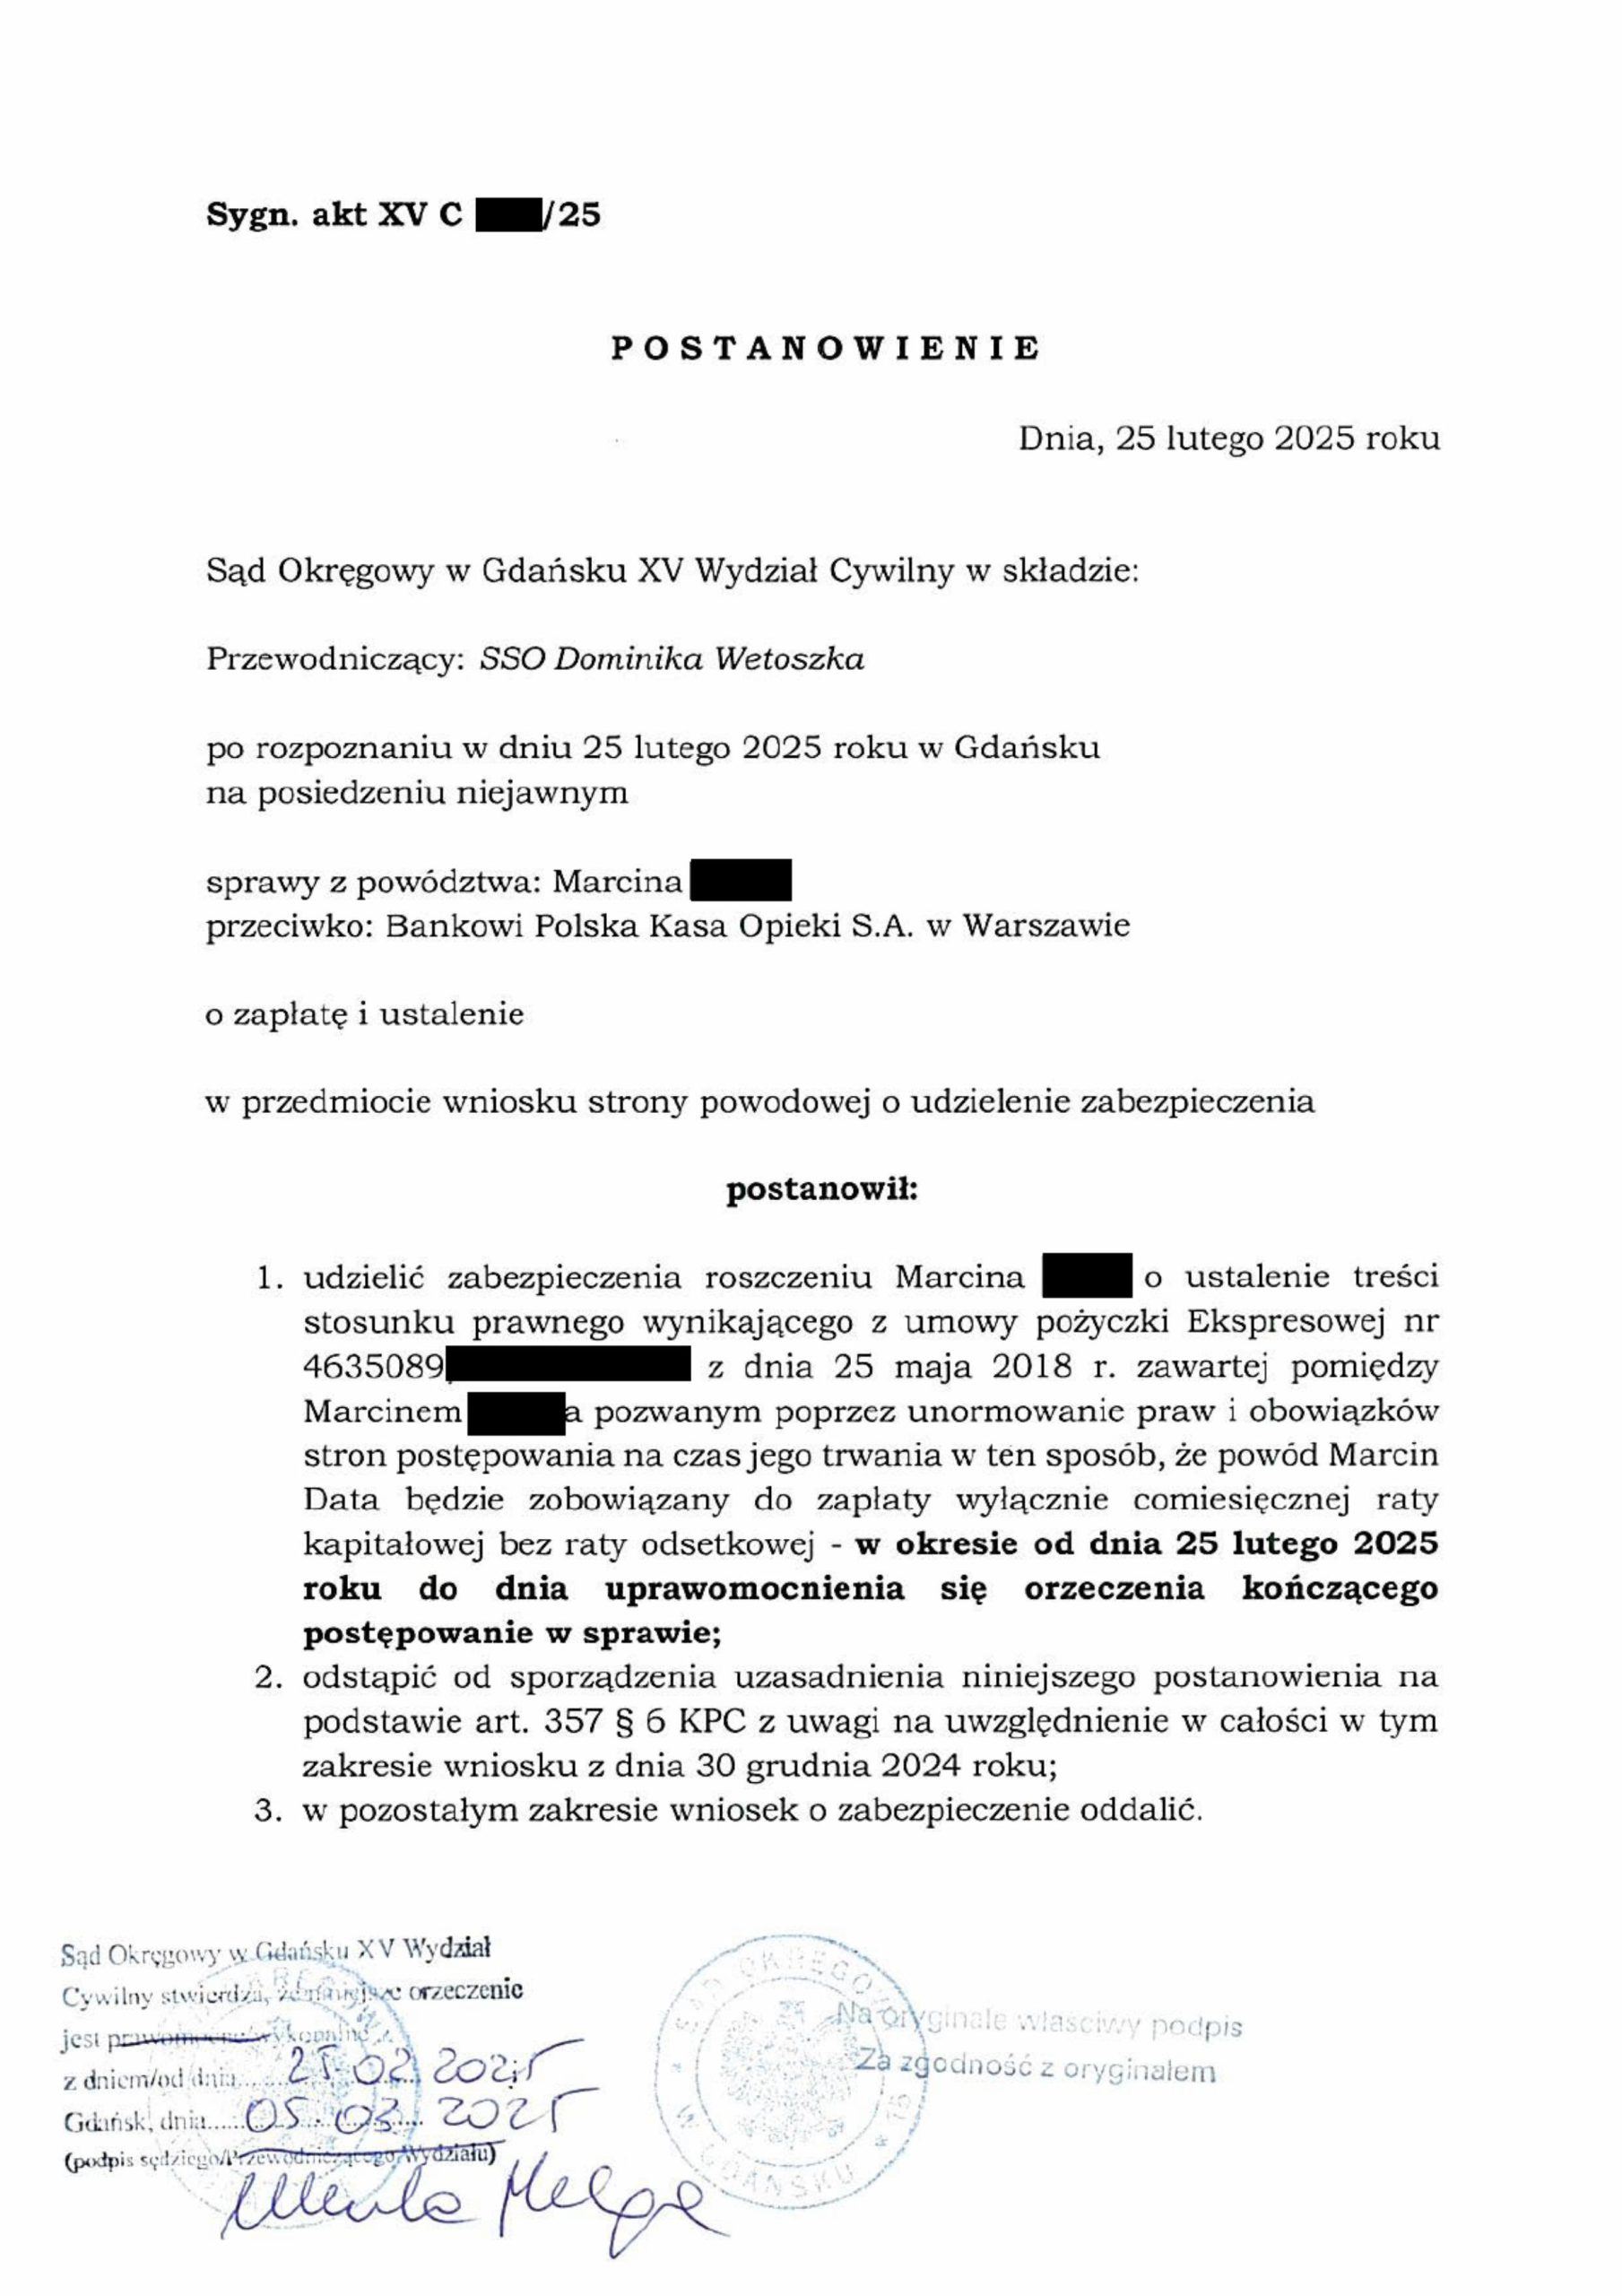
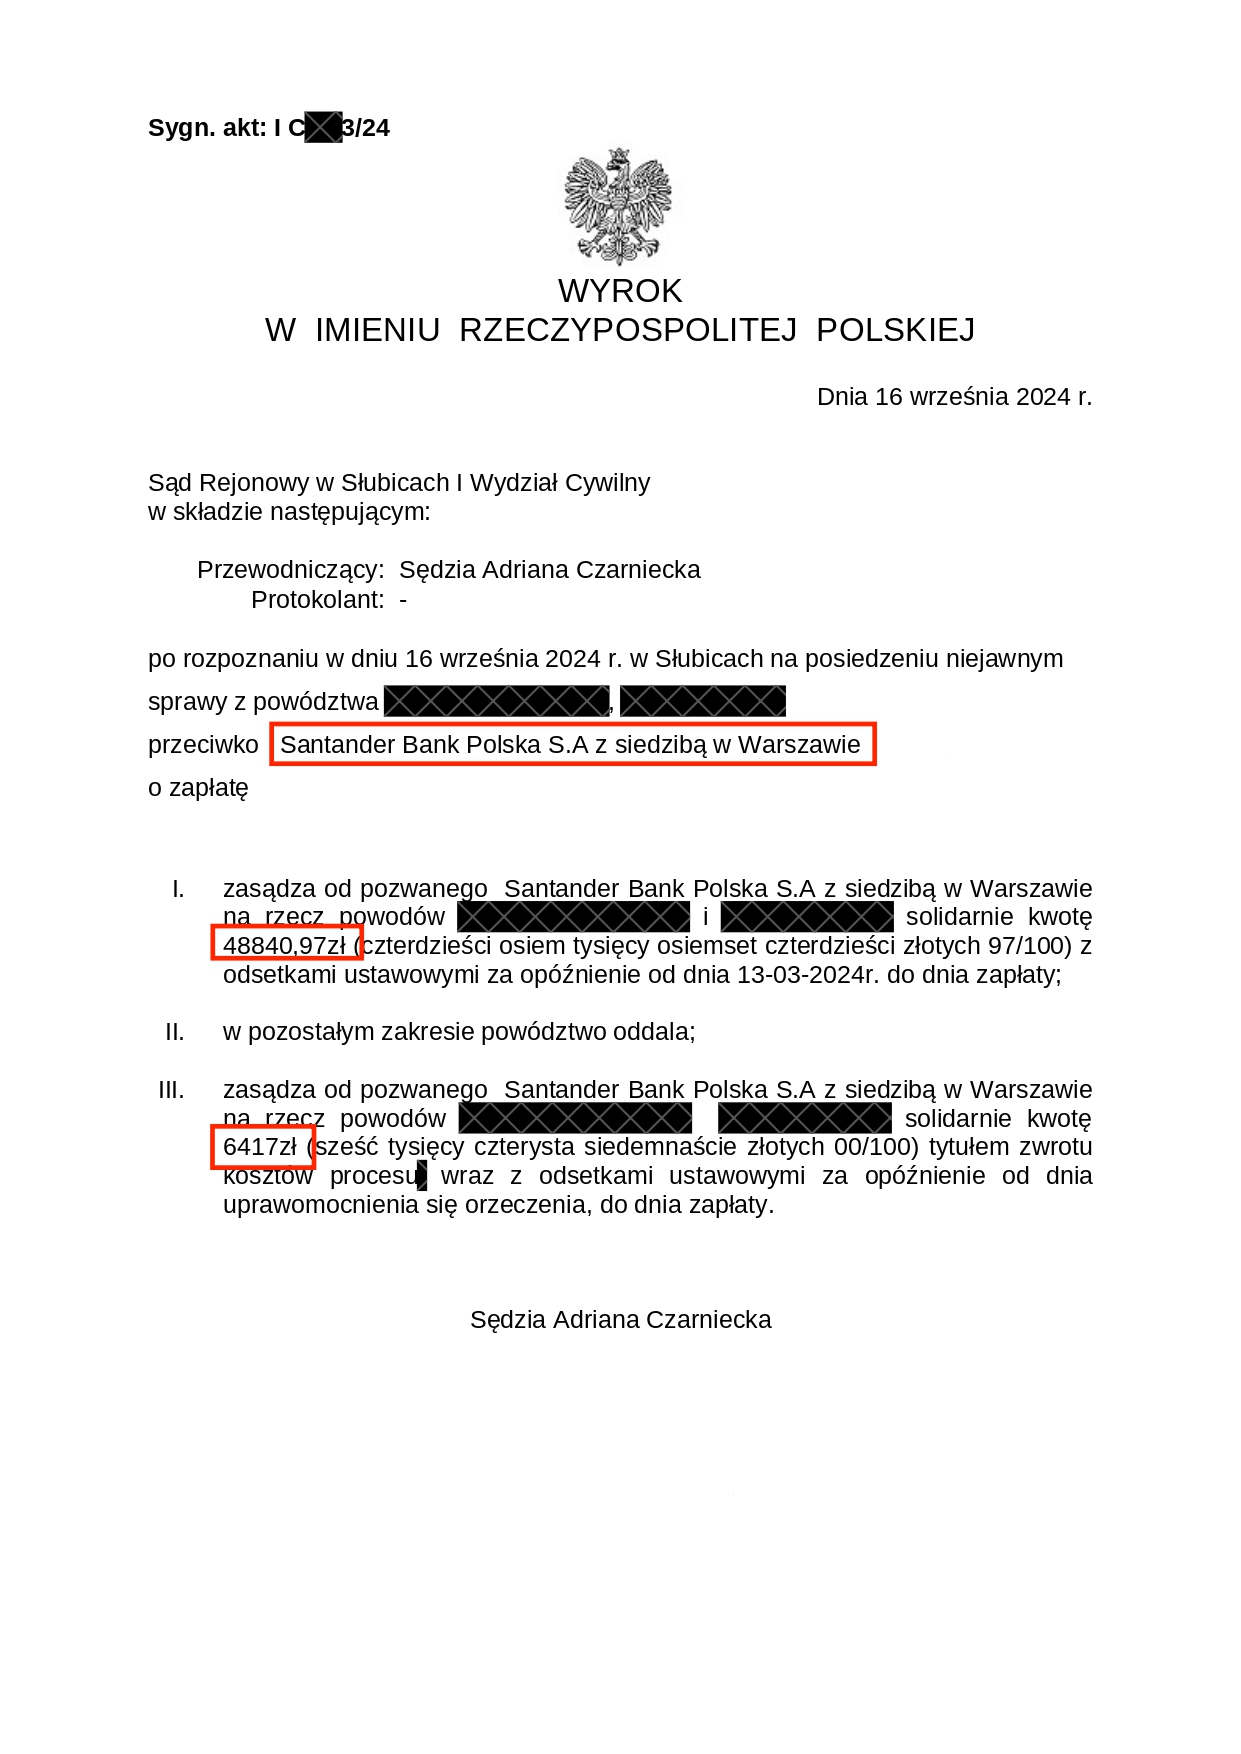
Jeżeli masz kredyt gotówkowy, pożyczkę lub inną umowę kredytu konsumenckiego, możesz zacząć od krótkiej rozmowy. DRM Partners pomoże ustalić, czy Twoja sprawa wymaga dalszej analizy i jaki kolejny krok będzie odpowiedni.
W kontekście spraw związanych z SKD, możemy pomóc Ci m.in. w:
Nie. Jest to stanowisko kredytodawcy, które trzeba zestawić z umową, oświadczeniem i podstawami prawnymi wskazanymi przez konsumenta.
Nie zawsze. Dalsze działanie powinno wynikać z treści wcześniejszego oświadczenia oraz przyczyn odmowy wskazanych przez kredytodawcę.
Trzeba porównać jego argumentację z konkretnymi zapisami umowy i podstawami wskazanymi w oświadczeniu o SKD.
DRM Partners pomaga w analizie sytuacji, przygotowaniu sprawy i doborze kancelarii prawnej. Postępowania i działania prawne prowadzone są przez nasze kancelarie partnerskie, zajmujące się sporami konsumentów z bankami lub firmami pożyczkowymi.
Może to być jedna z możliwości, jeżeli analiza nadal wskazuje podstawy do dochodzenia roszczeń. Przed decyzją warto ocenić dokumenty, argumenty obu stron, wartość sporu i ryzyka.
Najważniejsza jest pełna treść odpowiedzi. Przydatne są również data jej otrzymania oraz dokumenty potwierdzające wcześniejsze złożenie oświadczenia o SKD.
Brak odpowiedzi nie powinien być automatycznie traktowany jako uznanie SKD. Trzeba ocenić złożone oświadczenie, dalsze rozliczanie umowy i kolejne działania kredytodawcy.