
Co jeszcze możemy dla Ciebie zrobić?
Nasze pozostałe usługi
Zajmujemy się nie tylko sprawami związanymi z Sankcją Kredytu Darmowego. Oferujemy szeroki zakres usług, które pomagają klientom w różnych sytuacjach.
Bank lub firma pożyczkowa nie uznały skutków sankcji kredytu darmowego, a analiza umowy nadal wskazuje podstawy do dochodzenia roszczeń? Jedną z możliwych dróg może być skierowanie sprawy do sądu.
Pozew nie powinien być jednak automatyczną reakcją na odmowę kredytodawcy. Najpierw trzeba ocenić dokumenty, argumenty obu stron, wartość potencjalnego roszczenia oraz ryzyka związane ze sporem.
W DRM Partners pomagamy przeanalizować sytuację i przygotować sprawę do dalszych działań. Jeżeli droga sądowa jest uzasadniona, postępowanie może być prowadzone przy współpracy z kancelarią partnerską.
Pozew rozważa się wtedy, gdy pomiędzy konsumentem a kredytodawcą pozostaje spór, którego nie udało się zakończyć na wcześniejszym etapie.
Może tak być, gdy bank lub pożyczkodawca:
Sama odmowa nie oznacza jeszcze, że pozew będzie właściwym rozwiązaniem. Przed podjęciem decyzji trzeba sprawdzić siłę argumentów, dostępne dowody i potencjalną wartość sporu.
Sprawa jest co do zasady kierowana przeciwko kredytodawcy odpowiedzialnemu za daną umowę - najczęściej bankowi albo firmie pożyczkowej.
Jeżeli od zawarcia umowy doszło do zmian organizacyjnych, połączenia podmiotów albo innych zdarzeń wpływających na stronę stosunku prawnego, przed pozwem trzeba ustalić właściwego pozwanego.
Zakres roszczenia zależy natomiast od konkretnej umowy i sytuacji kredytobiorcy.
Może dotyczyć między innymi:
Przed skierowaniem sprawy do sądu trzeba ustalić czego dokładnie konsument chce dochodzić, w jakiej wysokości i na jakiej podstawie.
Pozew powinien wynikać z wcześniejszej analizy umowy, stanowiska kredytodawcy, wysokości roszczenia i materiału dowodowego.
W zależności od sprawy potrzebne mogą być między innymi:
Dopiero na tej podstawie można przygotować konkretne żądanie, argumentację i dowody, które mają zostać przedstawione sądowi.
Po złożeniu pozwu kredytodawca otrzymuje możliwość przedstawienia swojego stanowiska i zakwestionowania żądań konsumenta.
W dalszym toku sprawy mogą pojawić się:
Ostatecznie sąd ocenia argumenty i materiał dowodowy zgromadzony w konkretnej sprawie.
Nie każda sprawa o SKD przebiega identycznie, dlatego nie można z góry zakładać jednego scenariusza postępowania.
Nie ma jednego terminu właściwego dla wszystkich postępowań.
Czas trwania zależy między innymi od:
Można ocenić zakres i możliwy przebieg sprawy, ale nie da się uczciwie zagwarantować konkretnej daty jej zakończenia.
Sąd może uwzględnić roszczenie w całości, częściowo albo oddalić powództwo.
Sprawa może również zakończyć się wcześniej, jeżeli strony osiągną porozumienie.
Każdy z tych wariantów wiąże się z innymi konsekwencjami finansowymi i procesowymi. Dlatego nie można obiecywać określonego wyniku przed rozstrzygnięciem konkretnej sprawy.
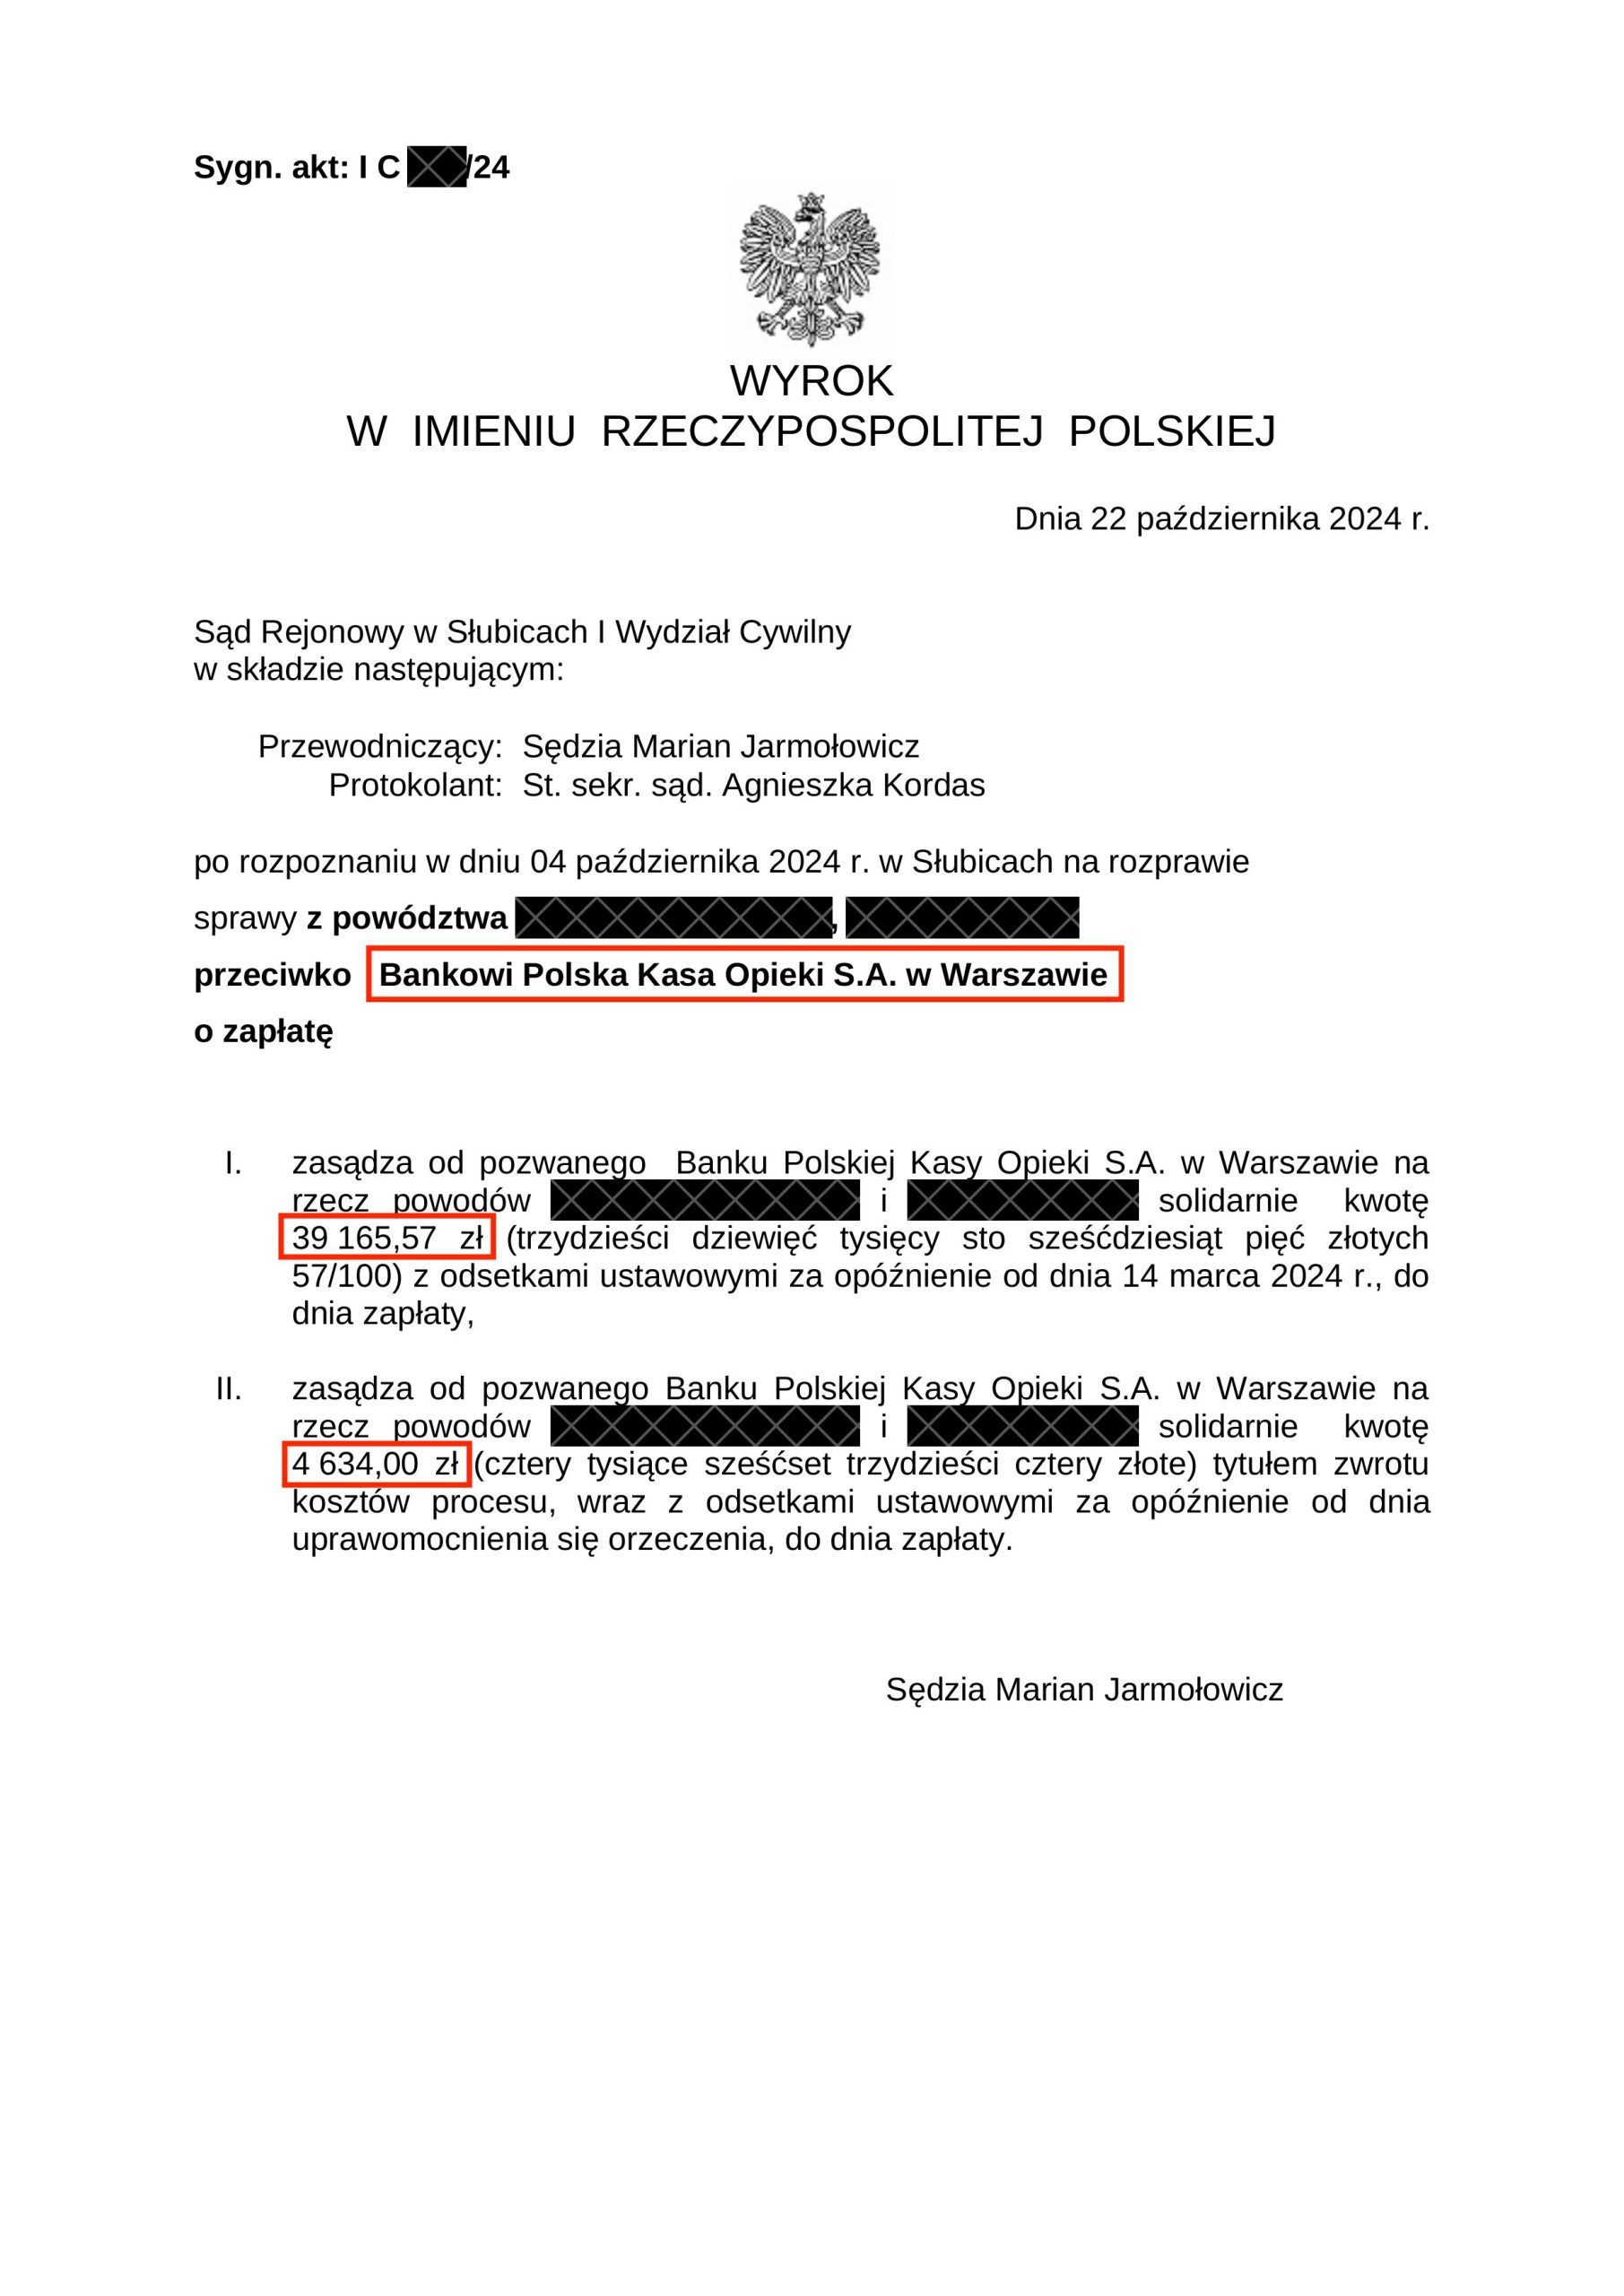
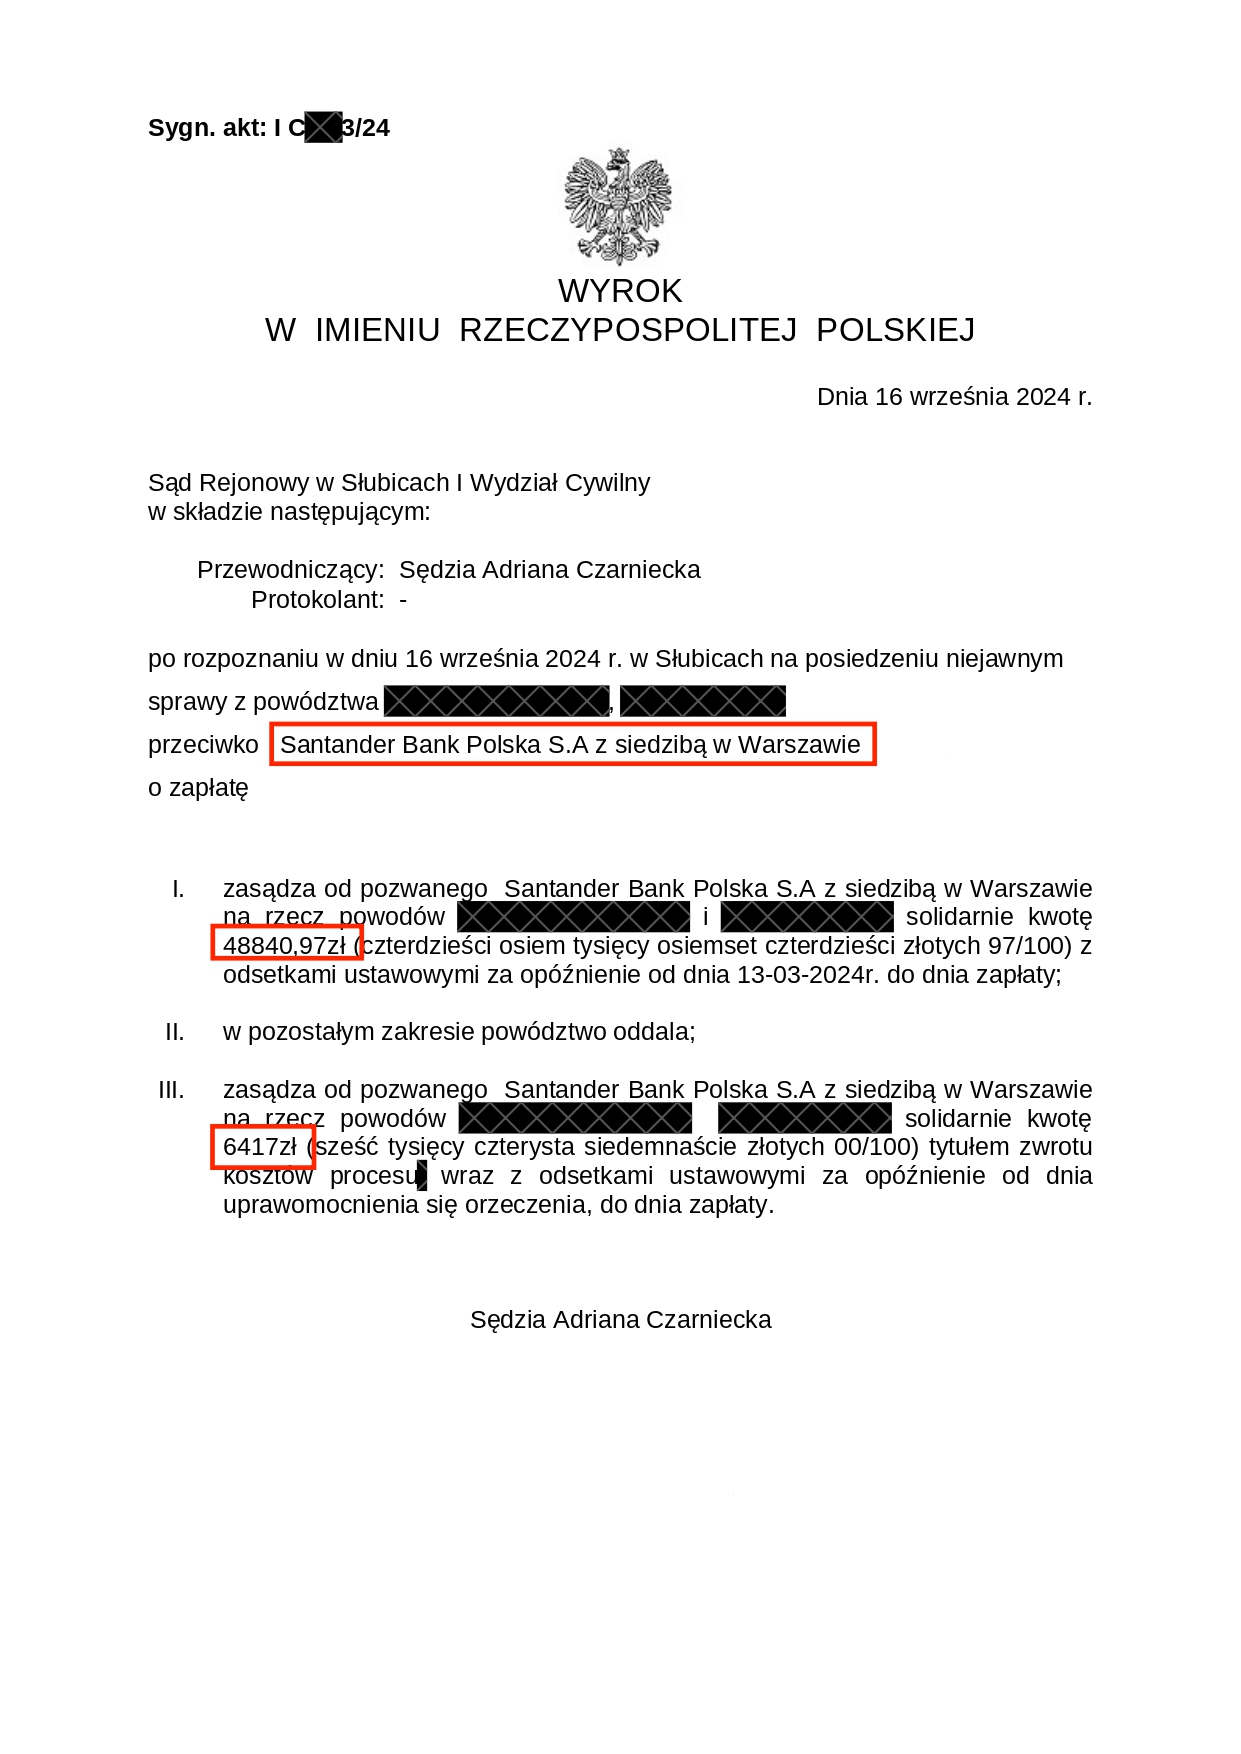
Tak samo wcześniejszy korzystny wyrok w podobnej sprawie może mieć znaczenie argumentacyjne, ale nie jest gwarancją identycznego rezultatu dla innego kredytobiorcy.
W sprawach, które mogą trafić do sądu, ważne jest połączenie analizy dokumentacji i rozliczeń z właściwą obsługą prawną sporu.
W DRM Partners pomagamy:
Jeżeli analiza wskazuje, że sprawa powinna zostać skierowana na drogę sądową, obsługa prawna postępowania może zostać powierzona współpracującej kancelarii partnerskiej w zakresie ustalonym dla konkretnej sprawy.
Dzięki temu decyzja o pozwie wynika z wcześniejszej oceny sytuacji, a nie z założenia, że każdy spór z bankiem powinien automatycznie trafić do sądu.
Nie musisz kompletować pełnej dokumentacji przed pierwszym kontaktem. Na początku wystarczy, że wiesz, jakiego kredytu lub pożyczki dotyczy sprawa, kiedy zawarto umowę i czy zobowiązanie jest nadal spłacane.
Jeżeli masz umowę, harmonogram, potwierdzenia spłat albo korespondencję z bankiem lub firmą pożyczkową, mogą pomóc w dalszej analizie. Jeżeli dokumentów brakuje, DRM Partners pomoże ustalić, co będzie potrzebne i jak można to uzyskać.
Pierwszy kontakt ma uporządkować sprawę i pokazać, czy warto przejść dalej. Nie musisz samodzielnie wskazywać naruszeń ani powoływać się na konkretne przepisy.
Jeżeli masz kredyt gotówkowy, pożyczkę lub inną umowę kredytu konsumenckiego, możesz zacząć od krótkiej rozmowy. DRM Partners pomoże ustalić, czy Twoja sprawa wymaga dalszej analizy i jaki kolejny krok będzie odpowiedni.
W kontekście spraw związanych z SKD, możemy pomóc Ci m.in. w:
Skorzystanie z SKD wiąże się ze złożeniem kredytodawcy pisemnego oświadczenia. Przed pozwem trzeba sprawdzić jego treść, sposób i datę doręczenia.
Nie zawsze. Najpierw warto ocenić przyczyny odmowy i możliwość dalszych działań przedsądowych. Pozew jest jedną z możliwych ścieżek.
Samo trwanie umowy nie wyklucza sporu sądowego. Zakres roszczeń i sposób dalszego postępowania wymagają jednak oceny konkretnej sytuacji.
DRM Partners pomaga w analizie sytuacji, przygotowaniu sprawy i doborze kancelarii prawnej. Postępowania i działania prawne prowadzone są przez nasze kancelarie partnerskie, zajmujące się sporami konsumentów z bankami lub firmami pożyczkowymi.
Nie. Sąd ocenia konkretną umowę, wskazane naruszenia, argumenty oraz dowody przedstawione w danej sprawie.
Zależy to od przebiegu postępowania i decyzji sądu. Zakres osobistego udziału klienta może być różny w poszczególnych sprawach.