
Co jeszcze możemy dla Ciebie zrobić?
Nasze pozostałe usługi
Zajmujemy się nie tylko sprawami związanymi z Sankcją Kredytu Darmowego. Oferujemy szeroki zakres usług, które pomagają klientom w różnych sytuacjach.
Masz kredyt gotówkowy, pożyczkę albo inną umowę kredytu konsumenckiego i chcesz sprawdzić ją pod kątem sankcji kredytu darmowego w Bydgoszczy? DRM Partners pomaga przeanalizować sytuację i sprawdzić, czy w Twojej umowie mogą występować nieprawidłowości istotne z punktu widzenia SKD.
Pomagamy uporządkować dokumenty, wstępnie ocenić sytuację i ustalić, czy umowa powinna zostać przekazana do dalszej analizy. Nie musisz samodzielnie szukać błędów w umowie ani wiedzieć, na jakie przepisy się powołać.
Sankcja kredytu darmowego może znaleźć zastosowanie wtedy, gdy kredytodawca nieprawidłowo wykonał określone obowiązki wynikające z ustawy o kredycie konsumenckim.
W praktyce sama wysoka prowizja albo rata nie wystarcza jednak do oceny sprawy. Znaczenie ma treść całej umowy, sposób przedstawienia kosztów i warunków finansowania oraz dokumenty przekazane konsumentowi.
W DRM Partners pomagamy ustalić:
Jeżeli mieszkasz w Bydgoszczy lub okolicy, możesz umówić się na zdalną konsultację i przekazać nam dokumenty bez konieczności osobistego spotkania. Cały proces możemy przeprowadzić zdalnie – od wstępnej oceny sytuacji po dalszą analizę umowy.
Sankcja kredytu darmowego jest związana z naruszeniem przez kredytodawcę określonych obowiązków dotyczących między innymi treści i formy umowy oraz informacji, które powinny zostać przekazane konsumentowi.
Analizy mogą wymagać na przykład sytuacje, w których pojawiają się wątpliwości dotyczące:
Nie każde uchybienie automatycznie prowadzi do zastosowania sankcji. Dlatego podstawą jest analiza konkretnej umowy, a nie porównywanie jej wyłącznie z przykładami znalezionymi w internecie.
Jeżeli w konkretnej sprawie istnieją podstawy do skutecznego zastosowania SKD, konsument może rozliczać kredyt bez odsetek i innych kosztów kredytu należnych kredytodawcy, z uwzględnieniem zasad wynikających z ustawy.
Skutki będą zależały również od tego, na jakim etapie znajduje się umowa.
Jeżeli kredyt nadal jest spłacany, analiza może dotyczyć zarówno kosztów poniesionych do tej pory, jak i sposobu dalszego rozliczania zobowiązania.
Jeżeli kredyt został już spłacony, trzeba sprawdzić poniesione koszty, dokumenty dotyczące zakończenia umowy oraz termin, w którym uprawnienie do SKD może być jeszcze aktualne.
Potencjalnej wartości rozliczenia nie da się rzetelnie określić bez dokumentów. Potrzebna jest przede wszystkim umowa, a przy dokładniejszych wyliczeniach również historia spłat i informacje o pobranych kosztach.
Jeżeli istnieją podstawy do zastosowania SKD, konsument może domagać się rozliczenia kredytu bez odsetek i innych kosztów kredytu należnych kredytodawcy. W praktyce może to oznaczać istotną różnicę między tym, co zostało zapłacone, a tym, co powinno zostać rozliczone po zastosowaniu sankcji. Wynika to z art. 45 Ustawy o kredycie konsumenckim.
Przy kredycie nadal spłacanym analiza może dotyczyć dalszego rozliczania umowy. Przy kredycie już spłaconym można sprawdzić, czy pojawia się podstawa do dochodzenia zwrotu poniesionych kosztów.
Kwoty nie da się rzetelnie ocenić bez dokumentów. Potrzebna jest umowa, podstawowe informacje o spłacie i dane o kosztach naliczonych przez kredytodawcę, a najlepiej – historia spłaty kredytu, która wykazuje wszystkie spłacone raty z podziałem na kapitał i odsetki oraz inne poniesione opłaty.
Nie musisz kompletować pełnej dokumentacji przed pierwszym kontaktem. Na początku wystarczy, że wiesz, jakiego kredytu lub pożyczki dotyczy sprawa, kiedy zawarto umowę i czy zobowiązanie jest nadal spłacane.
Jeżeli masz umowę, harmonogram, potwierdzenia spłat albo korespondencję z bankiem lub firmą pożyczkową, mogą pomóc w dalszej analizie. Jeżeli dokumentów brakuje, DRM Partners pomoże ustalić, co będzie potrzebne i jak można to uzyskać.
Pierwszy kontakt ma uporządkować sprawę i pokazać, czy warto przejść dalej. Nie musisz samodzielnie wskazywać naruszeń ani powoływać się na konkretne przepisy.
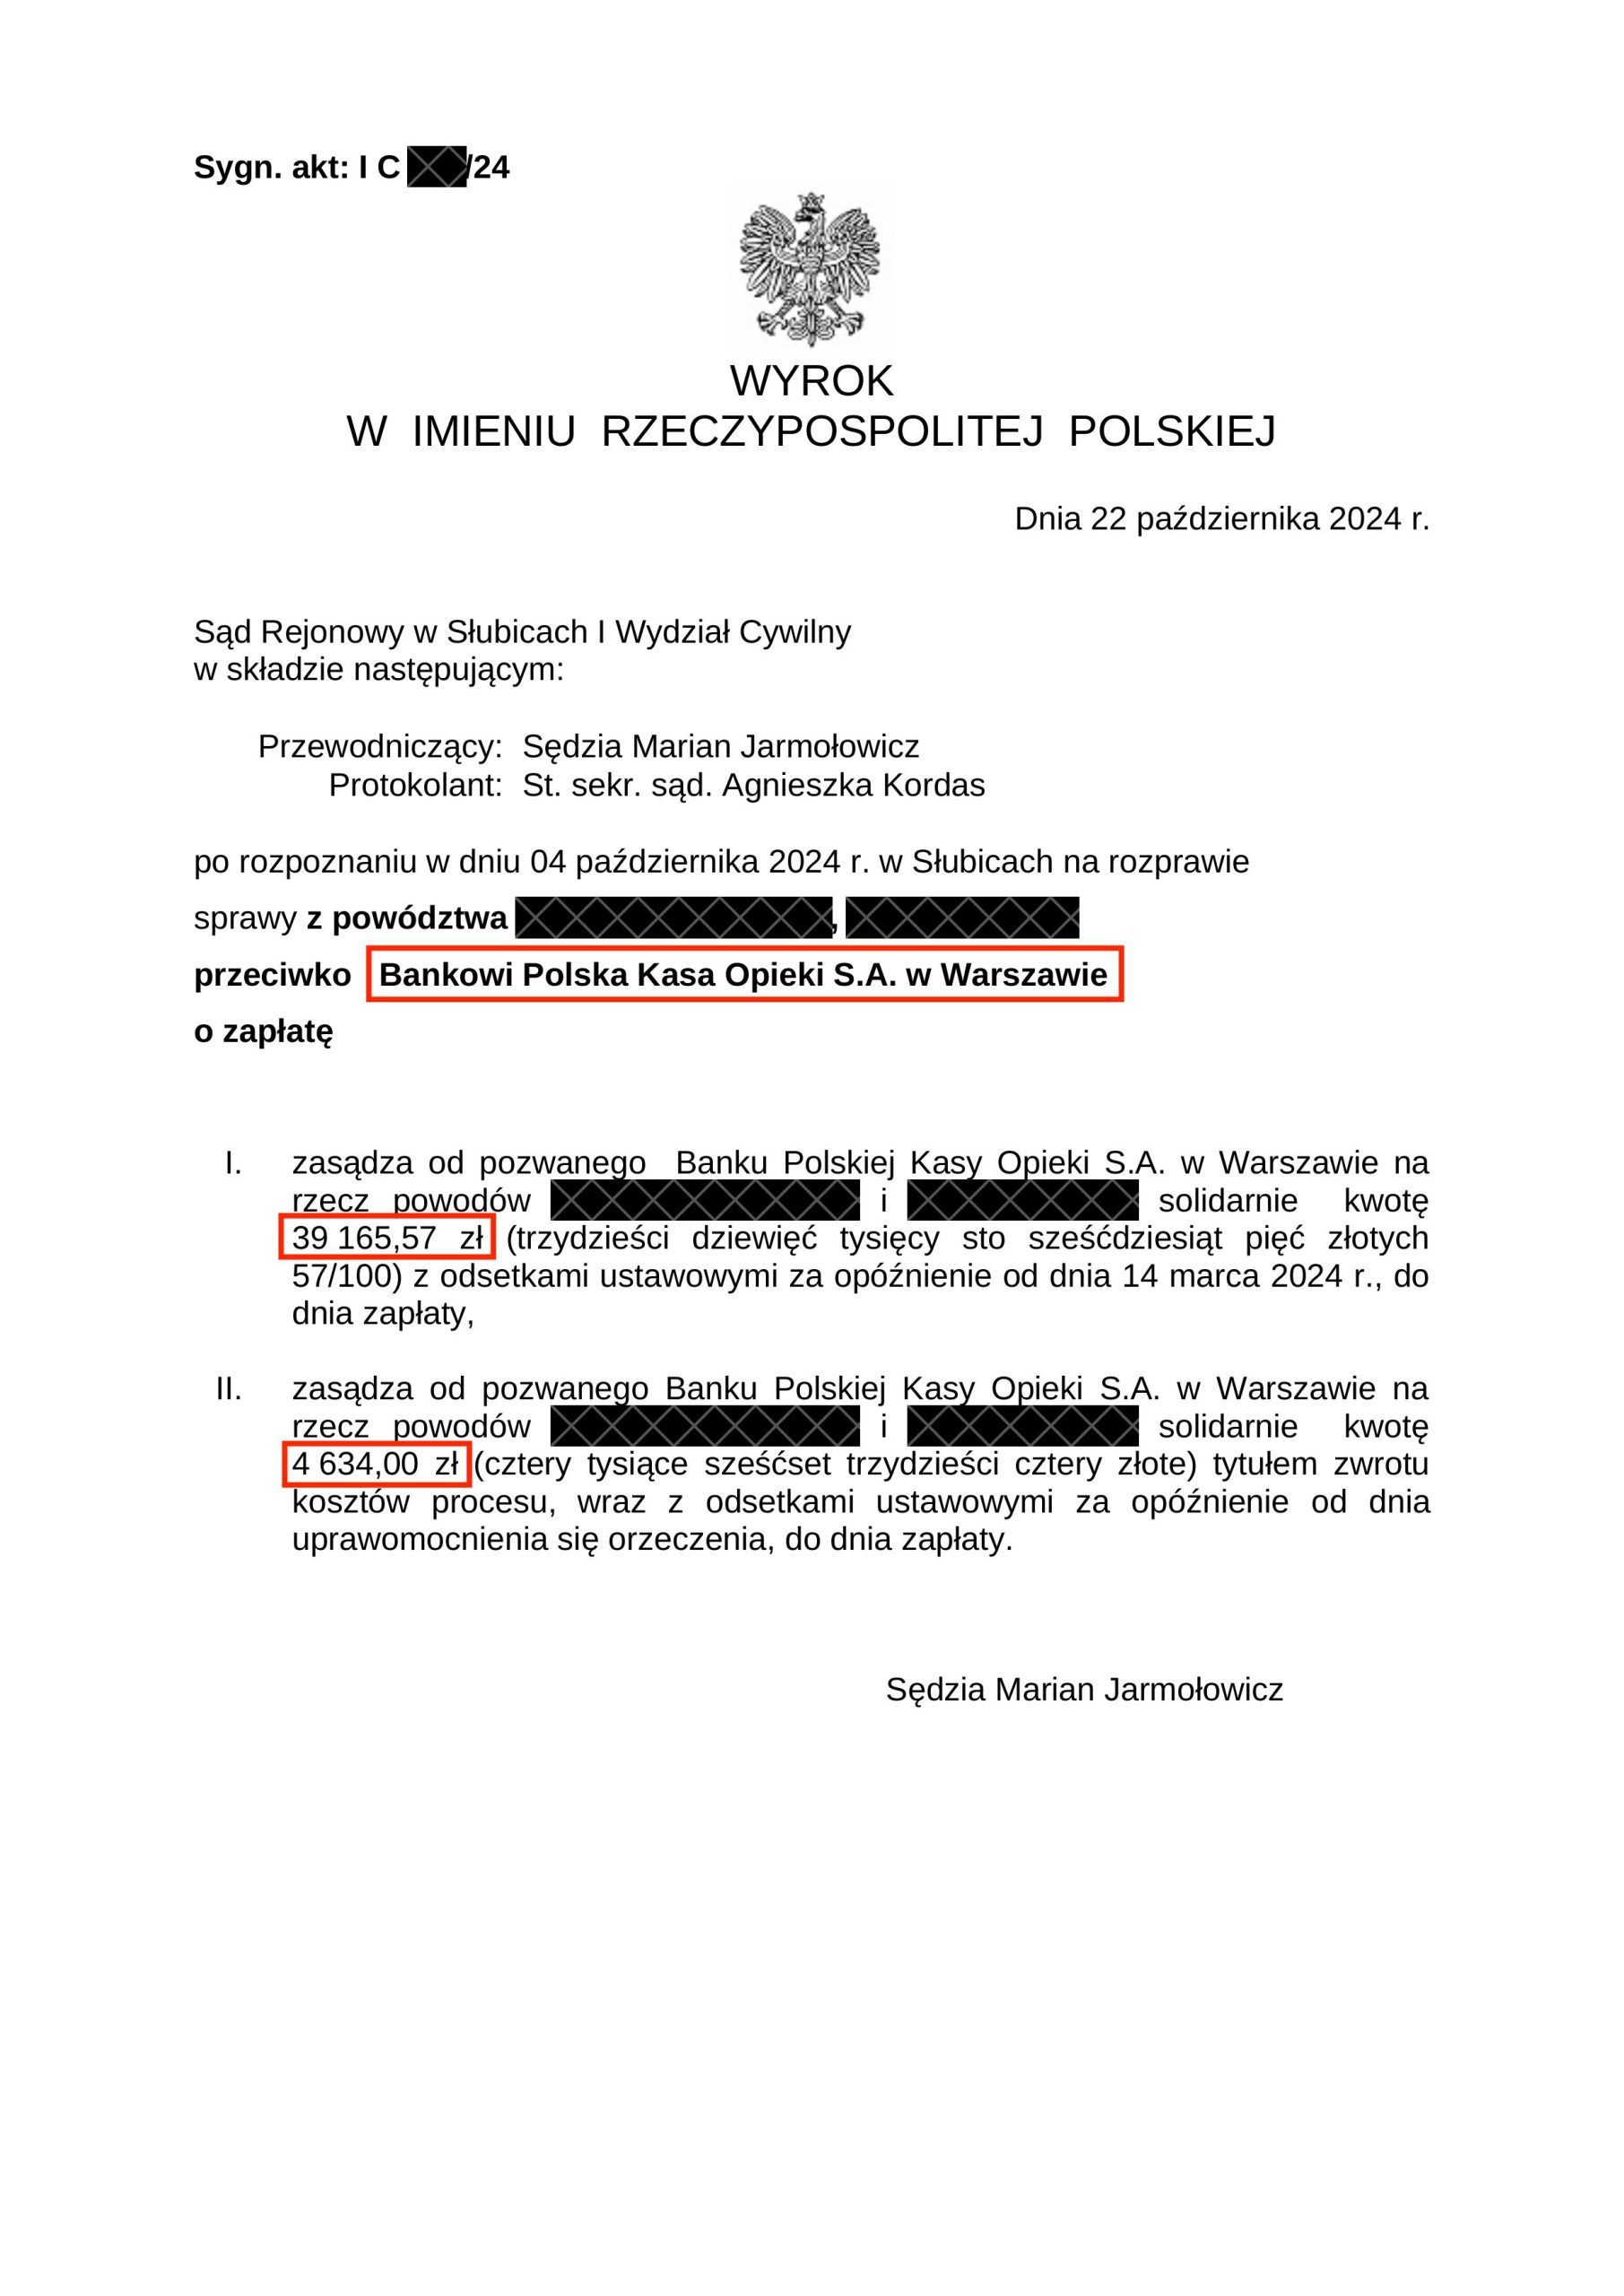
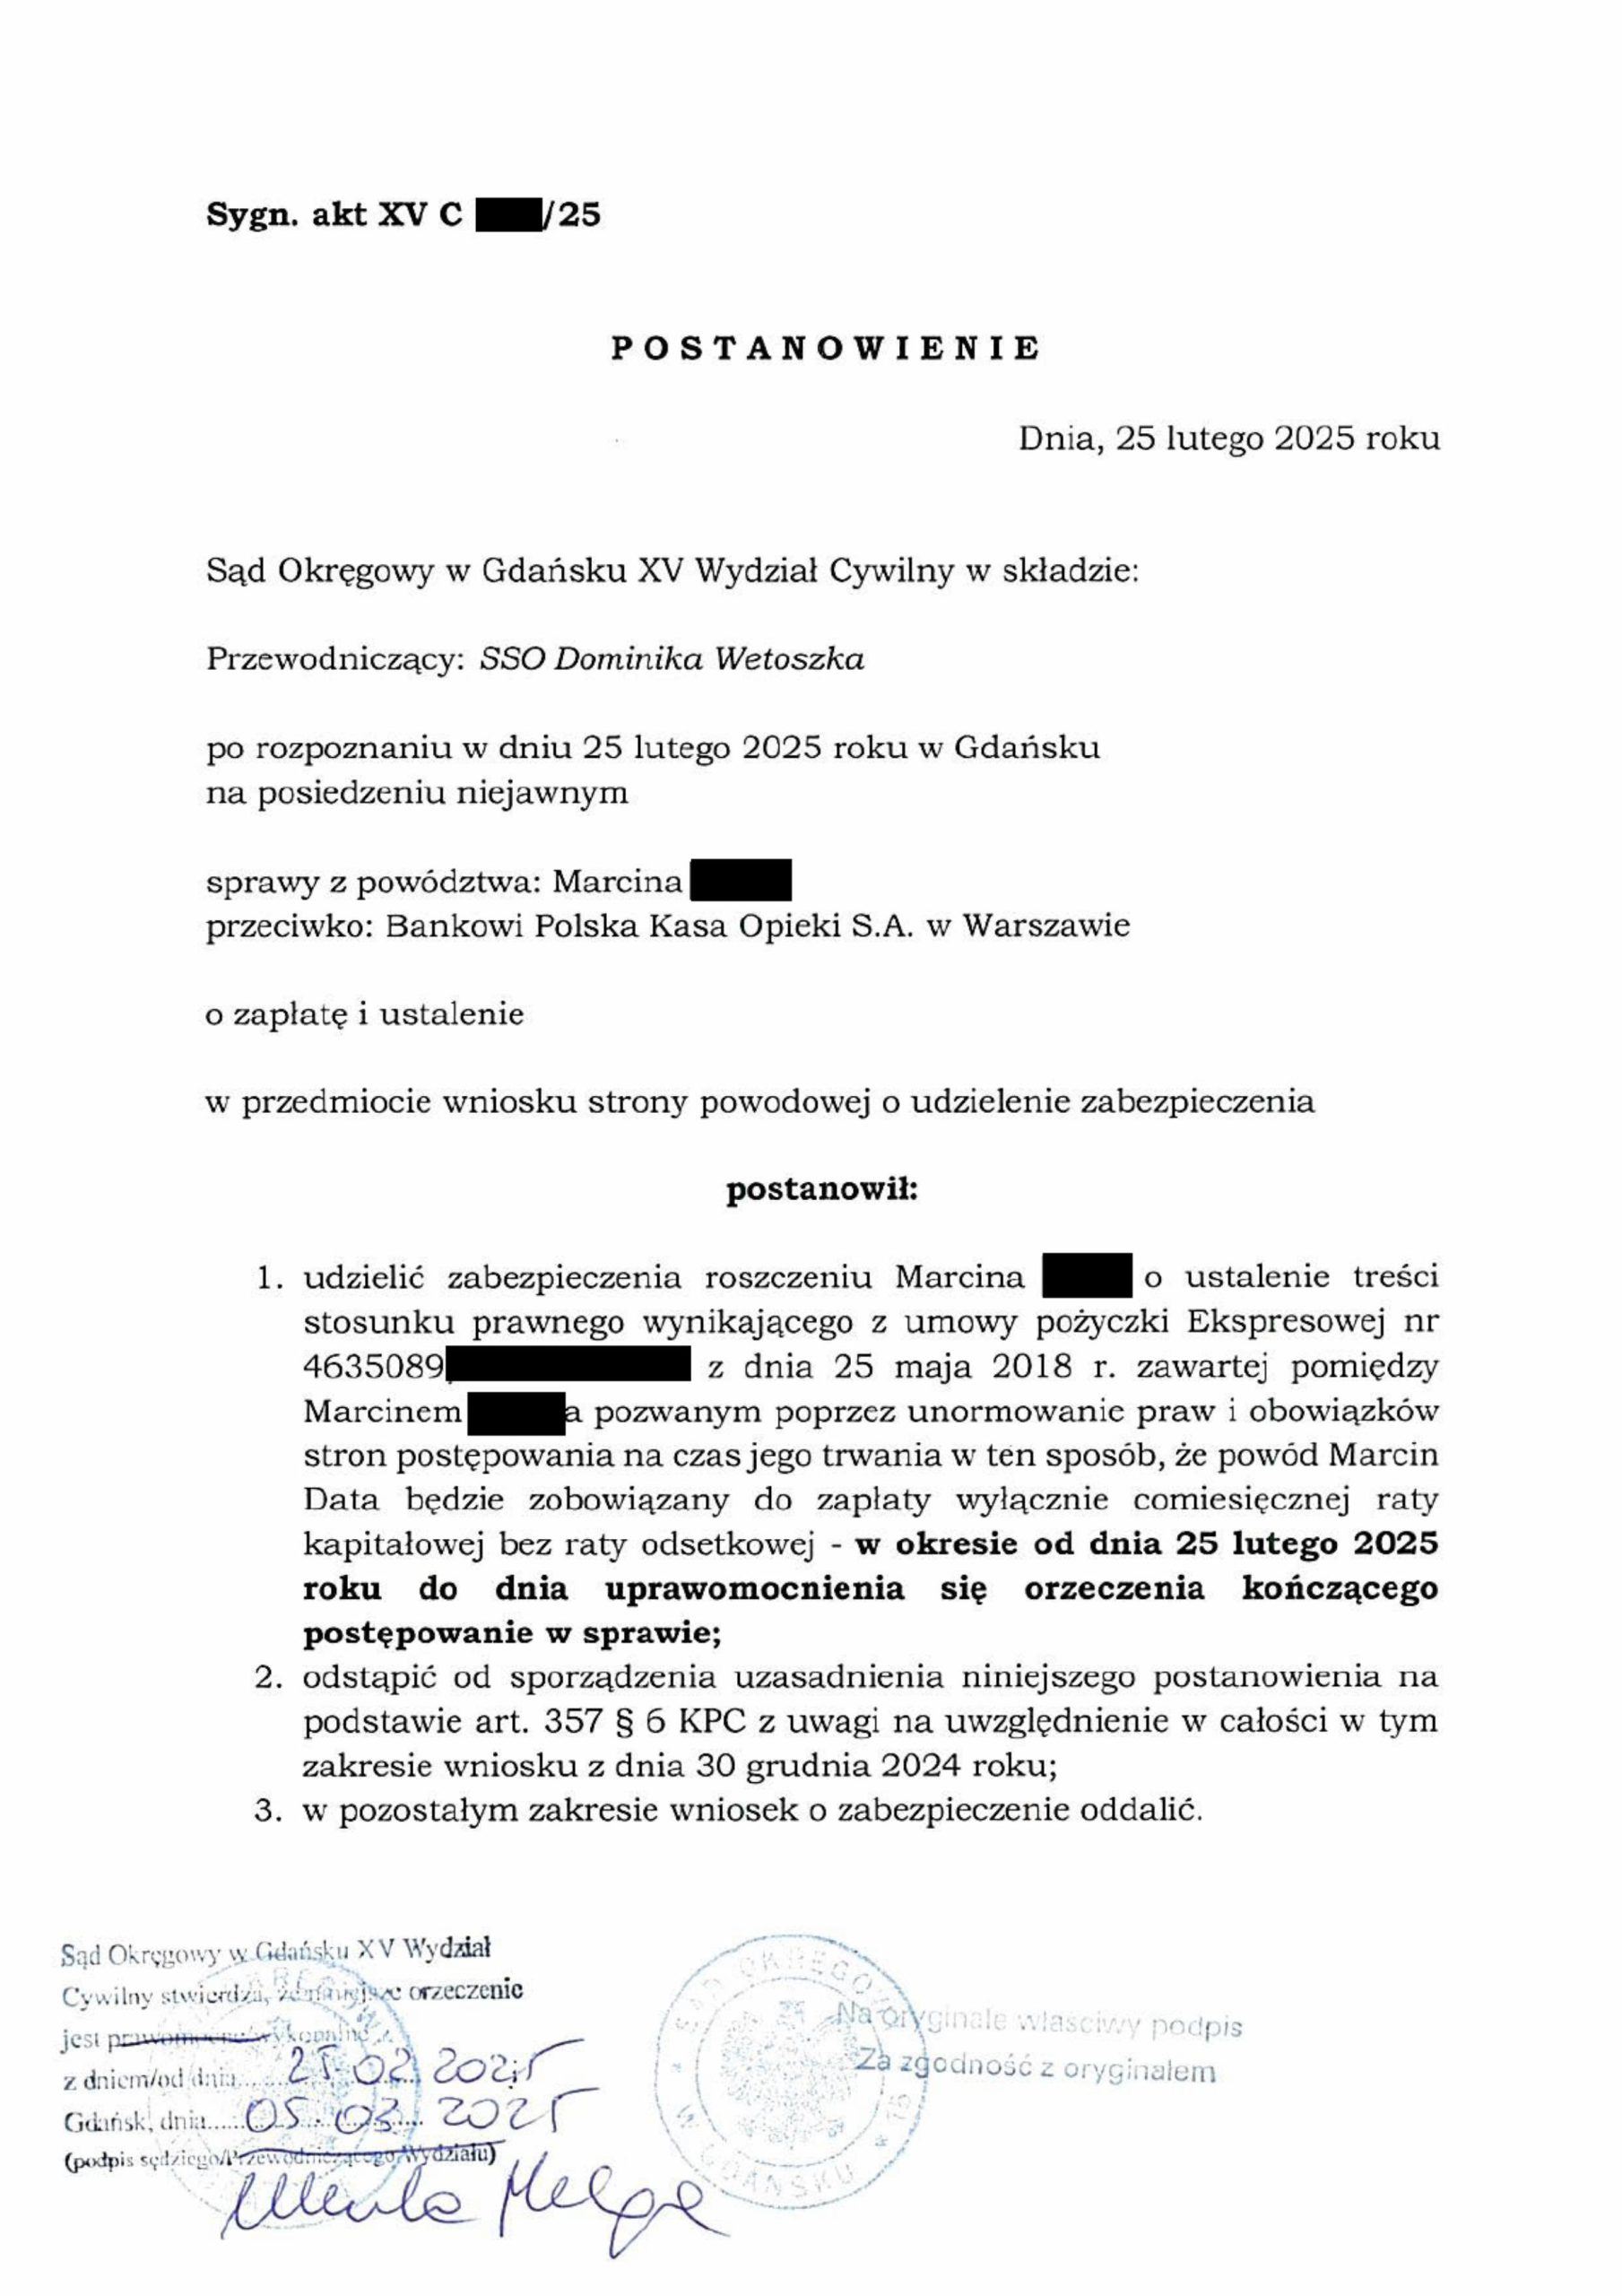
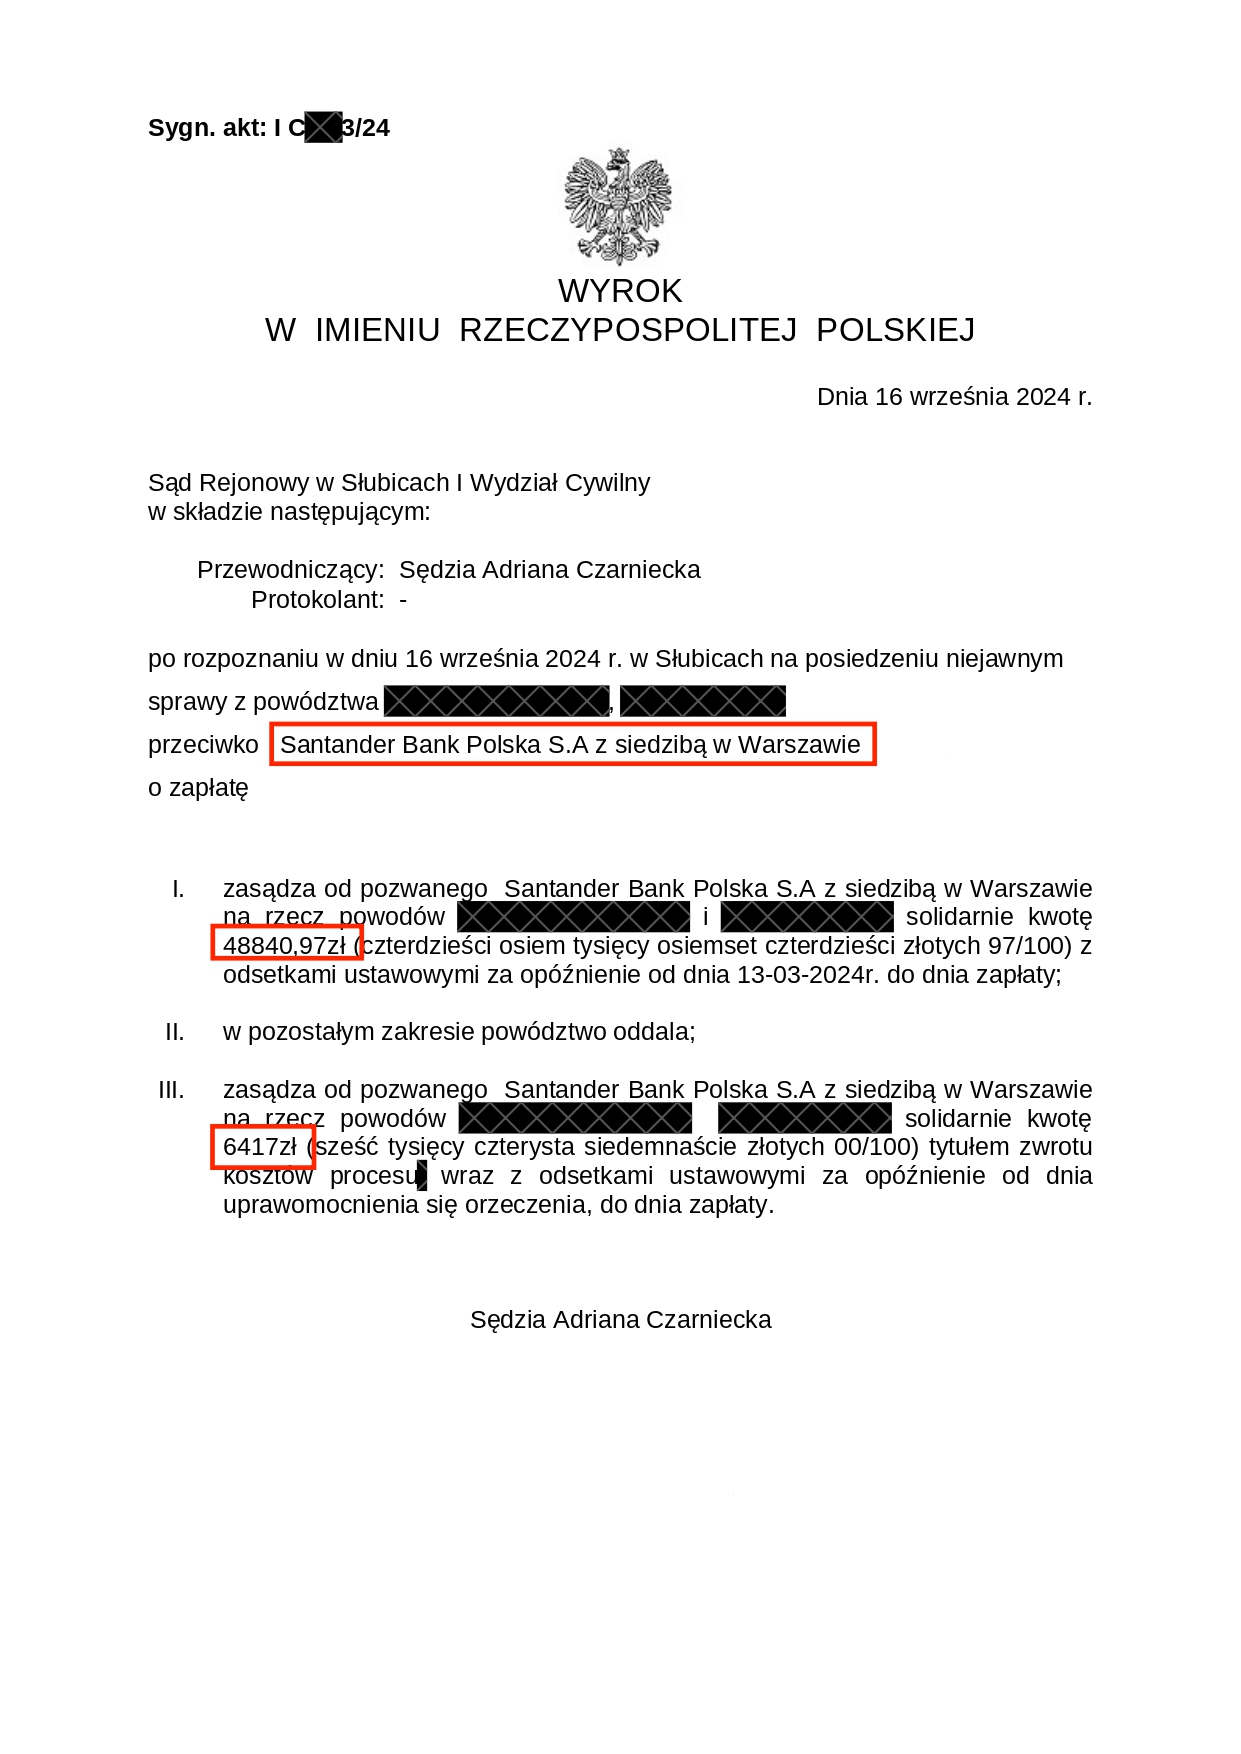
Jeżeli masz kredyt gotówkowy, pożyczkę lub inną umowę kredytu konsumenckiego, możesz zacząć od krótkiej rozmowy. DRM Partners pomoże ustalić, czy Twoja sprawa wymaga dalszej analizy i jaki kolejny krok będzie odpowiedni.
W kontekście spraw związanych z SKD, możemy pomóc Ci m.in. w:
Tak. Dokumenty możesz przekazać zdalnie, a konsultacja i dalszy kontakt mogą odbywać się bez osobistego spotkania. Dzięki temu z analizy umowy pod kątem SKD mogą skorzystać również osoby z Bydgoszczy i okolic.
Nie. Każda umowa wymaga indywidualnej oceny. Znaczenie ma rodzaj kredytu, treść dokumentów, data zawarcia umowy, sposób przedstawienia kosztów i historia spłaty.
Tak, taka sprawa również może wymagać analizy. W przypadku kredytu spłaconego trzeba sprawdzić dokumenty, daty, koszty poniesione przez konsumenta i możliwość dochodzenia roszczeń. Pamiętaj, możliwość zastosowania SKD wygasa rok po spłacie kredytu.
Nie. Na początku wystarczą podstawowe informacje o umowie. W DRM Partners pomagamy ustalić, czy dokumenty powinny zostać przekazane do dalszej analizy prawnej.
DRM Partners pomaga w analizie sytuacji, przygotowaniu sprawy i doborze kancelarii prawnej. Postępowania i działania prawne prowadzone są przez nasze kancelarie partnerskie, zajmujące się sporami konsumentów z bankami lub firmami pożyczkowymi.